دیپلماسی گازی؛ مسیر ایران به هاب منطقه
محمدمجتبی ولدآبادی
کارشناس انرژی
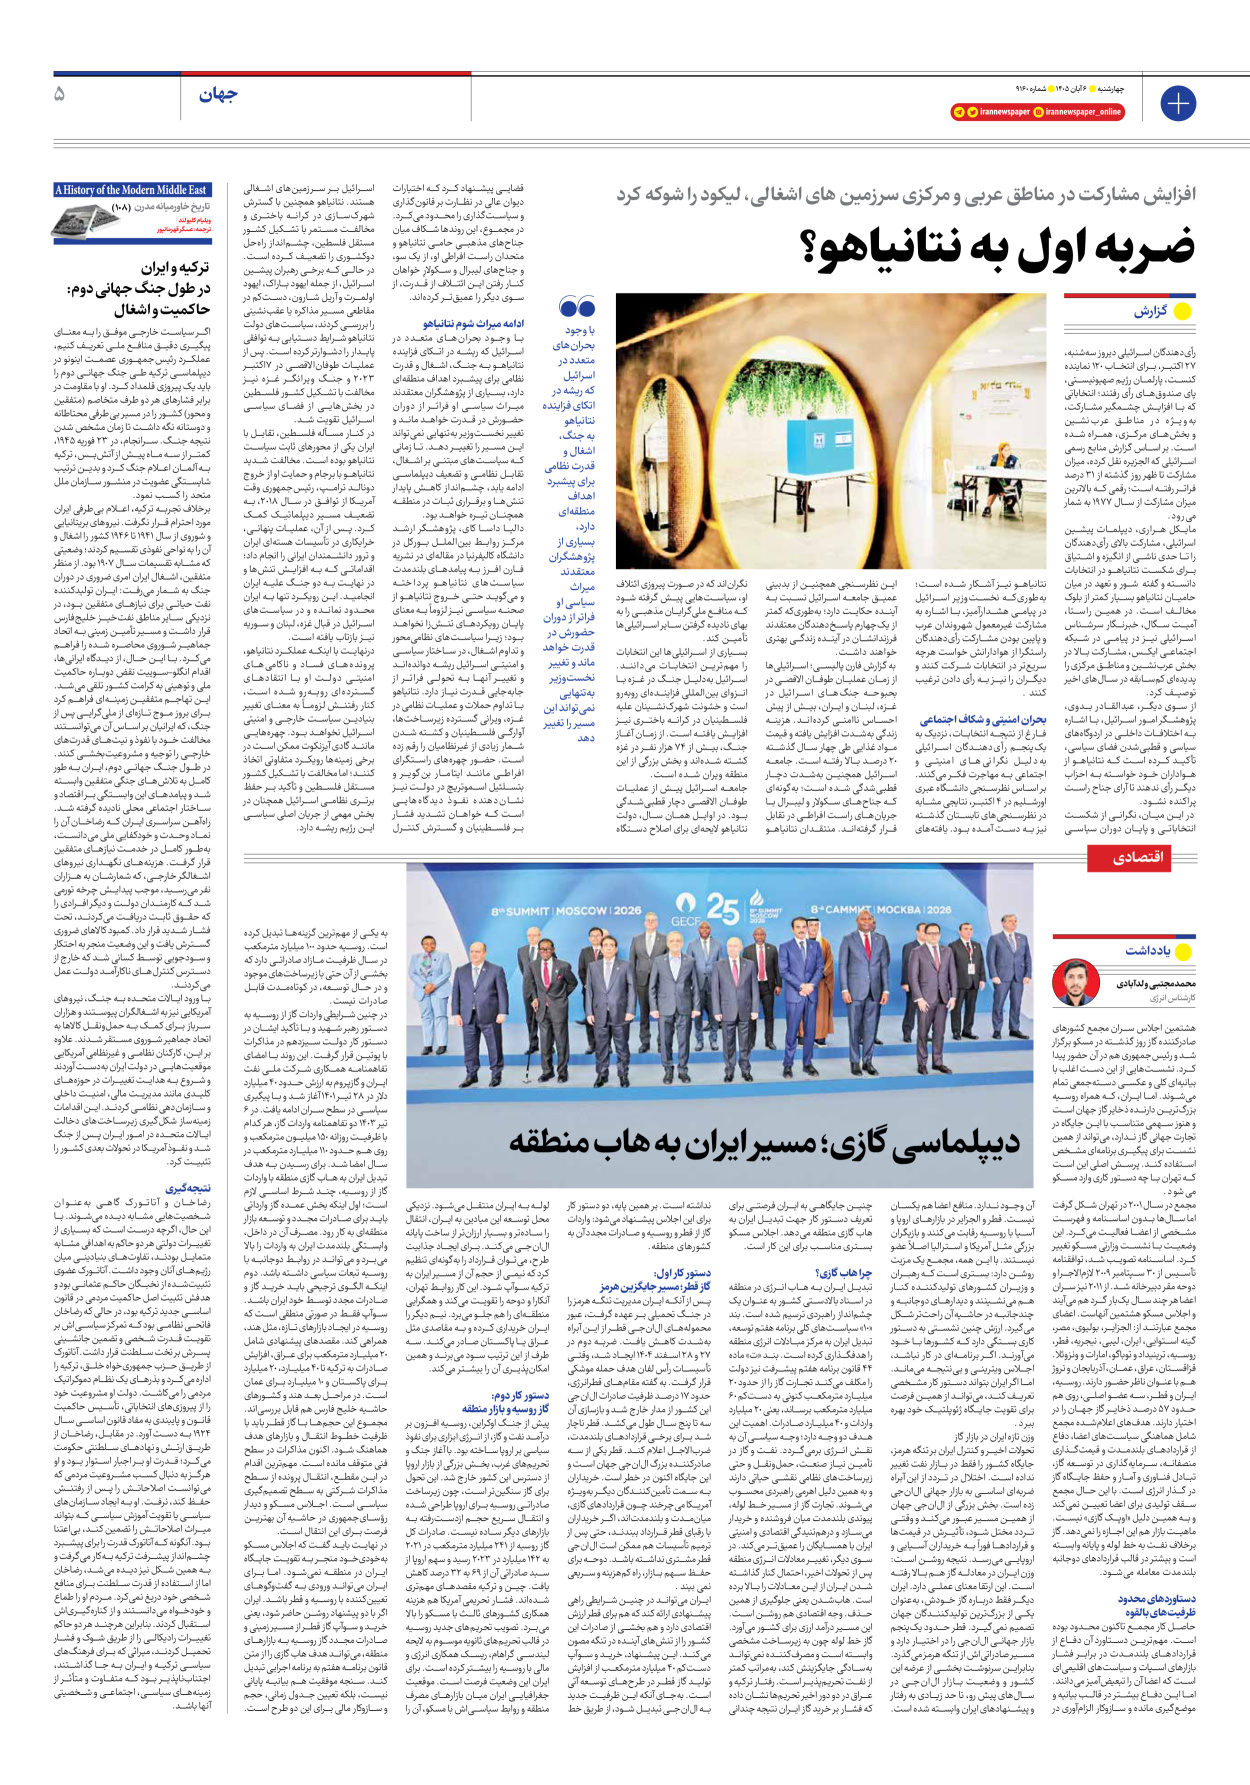
هشتمین اجلاس سران مجمع کشورهای صادرکننده گاز روز گذشته در مسکو برگزار شد و رئیسجمهوری هم در آن حضور پیدا کرد. نشستهایی از این دست اغلب با بیانیهای کلی و عکسی دستهجمعی تمام میشوند. اما ایران، که همراه روسیه بزرگترین دارنده ذخایر گاز جهان است و هنوز سهمی متناسب با این جایگاه در تجارت جهانی گاز ندارد، میتواند از همین نشست برای پیگیری برنامهای مشخص استفاده کند. پرسش اصلی این است که تهران با چه دستور کاری وارد مسکو میشود.
مجمع در سال ۲۰۰۱ در تهران شکل گرفت اما سالها بدون اساسنامه و فهرست مشخصی از اعضا فعالیت میکرد. این وضعیت با نشست وزارتی مسکو تغییر کرد. اساسنامه تصویب شد، توافقنامه تأسیس از ۳۰ سپتامبر ۲۰۰۹ لازمالاجرا و دوحه مقر دبیرخانه شد. از ۲۰۱۱ نیز سران اعضا هر چند سال یکبار گرد هم میآیند و اجلاس مسکو هشتمین آنهاست. اعضای مجمع عبارتند از: الجزایر، بولیوی، مصر، گینه استوایی، ایران، لیبی، نیجریه، قطر، روسیه، ترینیداد و توباگو، امارات و ونزوئلا. قزاقستان، عراق، عمان، آذربایجان و نروژ هم با عنوان ناظر حضور دارند. روسیه، ایران و قطر، سه عضو اصلی، روی هم حدود ۵۷ درصد ذخایر گاز جهان را در اختیار دارند. هدفهای اعلامشده مجمع شامل هماهنگی سیاستهای اعضا، دفاع از قراردادهای بلندمدت و قیمتگذاری منصفانه، سرمایهگذاری در توسعه گاز، تبادل فناوری و آمار و حفظ جایگاه گاز در گذار انرژی است. با این حال مجمع سقف تولیدی برای اعضا تعیین نمیکند و به همین دلیل «اوپک گازی» نیست. ماهیت بازار هم این اجازه را نمیدهد. گاز برخلاف نفت به خط لوله و پایانه وابسته است و بیشتر در قالب قراردادهای دوجانبه بلندمدت معامله میشود.
دستاوردهای محدود
ظرفیتهای بالقوه
حاصل کار مجمع تاکنون محدود بوده است. مهمترین دستاورد آن دفاع از قراردادهای بلندمدت در برابر فشار بازارهای اسپات و سیاستهای اقلیمیای است که اعضا آن را تبعیضآمیز میدانند. اما این دفاع بیشتر در قالب بیانیه و موضعگیری مانده و سازوکار الزامآوری در آن وجود ندارد. منافع اعضا هم یکسان نیست. قطر و الجزایر در بازارهای اروپا و آسیا با روسیه رقابت میکنند و بازیگران بزرگی مثل آمریکا و استرالیا اصلاً عضو نیستند. با این همه، مجمع یک مزیت روشن دارد: بستری است که رهبران و وزیران کشورهای تولیدکننده کنار هم مینشینند و دیدارهای دوجانبه و چندجانبه در حاشیه آن راحتتر شکل میگیرد. ارزش چنین نشستی به دستور کاری بستگی دارد که کشورها با خود میآورند. اگر برنامهای در کار نباشد، اجلاس ویترینی و بینتیجه میماند. اما اگر ایران بتواند دستور کار مشخصی تعریف کند، میتواند از همین فرصت برای تقویت جایگاه ژئوپلتیک خود بهره ببرد.
وزن تازه ایران در بازار گاز
تحولات اخیر و کنترل ایران بر تنگه هرمز، جایگاه کشور را فقط در بازار نفت تغییر نداده است. اختلال در تردد از این آبراه ضربهای اساسی به بازار جهانی الانجی زده است. بخش بزرگی از الانجی جهان از همین مسیر عبور میکند و وقتی تردد مختل شود، تأثیرش در قیمتها و قراردادها فوراً به خریداران آسیایی و اروپایی میرسد. نتیجه روشن است: وزن ایران در معادله گاز هم بالا رفته است. این ارتقا معنای عملی دارد. ایران دیگر فقط درباره گاز خودش، بهعنوان یکی از بزرگترین تولیدکنندگان جهان تصمیم نمیگیرد. قطر حدود یکپنجم بازار جهانی الانجی را در اختیار دارد و مسیر صادراتیاش از تنگه هرمز میگذرد. بنابراین سرنوشت بخشی از عرضه این کشور و وضعیت بازار الانجی در سالهای پیش رو، تا حد زیادی به رفتار و پیشنهادهای ایران وابسته شده است. چنین جایگاهی به ایران فرصتی برای تعریف دستور کار جهت تبدیل ایران به هاب گازی منطقه میدهد. اجلاس مسکو بستری مناسب برای این کار است.
چرا هاب گازی؟
تبدیل ایران به هاب انرژی در منطقه در اسناد بالادستی کشور به عنوان یک چشمانداز راهبردی ترسیم شده است. بند «۱۰» سیاستهای کلی برنامه هفتم توسعه، تبدیل ایران به مرکز مبادلات انرژی منطقه را هدفگذاری کرده است. بند «ت» ماده ۴۴ قانون برنامه هفتم پیشرفت نیز دولت را مکلف میکند تجارت گاز را از حدود ۲۰ میلیارد مترمکعب کنونی به دستکم ۶۰ میلیارد مترمکعب برساند، یعنی ۲۰ میلیارد واردات و ۴۰ میلیارد صادرات. اهمیت این هدف دو وجه دارد؛ وجه سیاسی آن به نقش انرژی برمیگردد. نفت و گاز در تأمین نیاز صنعت، حملونقل و حتی زیرساختهای نظامی نقشی حیاتی دارند و به همین دلیل اهرمی راهبردی محسوب میشوند. تجارت گاز از مسیر خط لوله، پیوندی بلندمدت میان فروشنده و خریدار میسازد و درهمتنیدگی اقتصادی و امنیتی ایران با همسایگان را عمیقتر میکند. در سوی دیگر، تغییر معادلات انرژی منطقه پس از تحولات اخیر، احتمال کنار گذاشته شدن ایران از این معادلات را بالا برده است. هابشدن یعنی جلوگیری از همین حذف. وجه اقتصادی هم روشن است. این مسیر درآمد ارزی برای کشور میآورد. گاز خط لوله چون به زیرساخت مشخصی وابسته است و مصرفکننده نمیتواند بهسادگی جایگزینش کند، بهمراتب کمتر از نفت تحریمپذیر است. رفتار ترکیه و عراق در دو دور اخیر تحریمها نشان داده که فشار بر خرید گاز ایران نتیجه چندانی نداشته است. بر همین پایه، دو دستور کار برای این اجلاس پیشنهاد میشود: واردات گاز از قطر و روسیه و صادرات مجدد آن به کشورهای منطقه.
دستور کار اول:
گاز قطر؛ مسیر جایگزین هرمز
پس از آنکه ایران مدیریت تنگه هرمز را در جنگ تحمیلی بر عهده گرفت، عبور محمولههای الانجی قطر از این آبراه بهشدت کاهش یافت. ضربه دوم در ۲۷ و ۲۸ اسفند ۱۴۰۴ ایجاد شد، وقتی تأسیسات رأس لفان هدف حمله موشکی قرار گرفت. به گفته مقامهای قطرانرژی، حدود ۱۷ درصد ظرفیت صادرات الانجی این کشور از مدار خارج شد و بازسازی آن سه تا پنج سال طول میکشد. قطر ناچار شد برای برخی قراردادهای بلندمدت، ضربالاجل اعلام کند. قطر یکی از سه صادرکننده بزرگ الانجی جهان است و این جایگاه اکنون در خطر است. خریداران به سمت تأمینکنندگان دیگر بهویژه آمریکا میچرخند چون قراردادهای گازی، میانمدت و بلندمدتاند، اگر خریداران با رقبای قطر قرارداد ببندند، حتی پس از ترمیم تأسیسات هم ممکن است الانجی قطر مشتری نداشته باشد. دوحه برای حفظ سهم بازار، راه کمهزینه و سریعی نمیبیند.
ایران میتواند در چنین شرایطی راهی پیشنهادی ارائه کند که هم برای قطر ارزش اقتصادی دارد و هم بخشی از صادرات این کشور را از تنشهای آینده در تنگه مصون میکند. این پیشنهاد، خرید و سوآپ دستکم ۴۰ میلیارد مترمکعب از افزایش تولید گاز قطر در طرحهای توسعه آتی است. بهجای آنکه این ظرفیت جدید به الانجی تبدیل شود، از طریق خط لوله به ایران منتقل میشود. نزدیکی محل توسعه این میادین به ایران، انتقال را سادهتر و بسیار ارزانتر از ساخت پایانه الانجی میکند. برای ایجاد جذابیت طرح، میتوان قرارداد را بهگونهای تنظیم کرد که نیمی از حجم آن از مسیر ایران به ترکیه سوآپ شود. این کار روابط تهران، آنکارا و دوحه را تقویت میکند و همگرایی منطقهای را هم جلو میبرد. نیم دیگر را ایران خریداری کرده و به مقاصدی مثل عراق یا پاکستان صادر میکند. سه طرف از این ترتیب سود میبرند و همین امکانپذیری آن را بیشتر میکند.
دستور کار دوم:
گاز روسیه و بازار منطقه
پیش از جنگ اوکراین، روسیه افزون بر درآمد نفت و گاز، از انرژی ابزاری برای نفوذ سیاسی بر اروپا ساخته بود. با آغاز جنگ و تحریمهای غرب، بخش بزرگی از بازار اروپا از دسترس این کشور خارج شد. این تحول برای گاز سنگینتر است، چون زیرساخت صادراتی روسیه برای اروپا طراحی شده و انتقال سریع حجم ازدسترفته به بازارهای دیگر ساده نیست. صادرات کل گاز روسیه از ۲۴۱ میلیارد مترمکعب در ۲۰۲۱ به ۱۴۲ میلیارد در ۲۰۲۳ رسید و سهم اروپا از سبد صادراتی آن از ۶۹ به ۳۲ درصد کاهش یافت. چین و ترکیه مقصدهای مهمتری شدهاند. فشار تحریمی آمریکا هم هزینه همکاری کشورهای ثالث با مسکو را بالا میبرد. تصویب تحریمهای جدید روسیه در قالب تحریمهای ثانویه موسوم به لایحه لیندسی گراهام، ریسک همکاری انرژی و مالی با روسیه را بیشتر کرده است. برای ایران این وضعیت فرصت است. موقعیت جغرافیایی ایران میان بازارهای مصرف منطقه و روابط سیاسیاش با مسکو، آن را به یکی از مهمترین گزینهها تبدیل کرده است. روسیه حدود ۱۰۰ میلیارد مترمکعب در سال ظرفیت مازاد صادراتی دارد که بخشی از آن حتی با زیرساختهای موجود و در حال توسعه، در کوتاهمدت قابل صادرات نیست.
در چنین شرایطی واردات گاز از روسیه به دستور رهبر شهید و با تأکید ایشان در دستور کار دولت سیزدهم در مذاکرات با پوتین قرار گرفت. این روند با امضای تفاهمنامه همکاری شرکت ملی نفت ایران و گازپروم به ارزش حدود ۴۰ میلیارد دلار در ۲۸ تیر ۱۴۰۱ آغاز شد و با پیگیری سیاسی در سطح سران ادامه یافت. در ۶ تیر ۱۴۰۳ دو تفاهمنامه واردات گاز، هر کدام با ظرفیت روزانه ۱۵۰ میلیون مترمکعب و روی هم حدود ۱۱۰ میلیارد مترمکعب در سال امضا شد. برای رسیدن به هدف تبدیل ایران به هاب گازی منطقه با واردات گاز از روسیه، چند شرط اساسی لازم است؛ اول اینکه بخش عمده گاز وارداتی باید برای صادرات مجدد و توسعه بازار منطقهای به کار رود. مصرف آن در داخل، وابستگی بلندمدت ایران به واردات را بالا میبرد و میتواند در روابط دوجانبه با روسیه تبعات سیاسی داشته باشد. دوم اینکه الگوی ترجیحی باید خرید گاز و صادرات مجدد توسط خود ایران باشد. سوآپ فقط در صورتی منطقی است که روسیه در ایجاد بازارهای تازه، مثل هند، همراهی کند. مقصدهای پیشنهادی شامل ۲۰ میلیارد مترمکعب برای عراق، افزایش صادرات به ترکیه تا ۴۰ میلیارد، ۲۰ میلیارد برای پاکستان و ۱۰ میلیارد برای عمان است. در مراحل بعد هند و کشورهای حاشیه خلیج فارس هم قابل بررسیاند. مجموع این حجمها با گاز قطر باید با ظرفیت خطوط انتقال و بازارهای هدف هماهنگ شود. اکنون مذاکرات در سطح فنی متوقف مانده است. مهمترین اقدام در این مقطع، انتقال پرونده از سطح مذاکرات شرکتی به سطح تصمیمگیری سیاسی است. اجلاس مسکو و دیدار رؤسایجمهوری در حاشیه آن بهترین فرصت برای این انتقال است.
در نهایت باید گفت که اجلاس مسکو بهخودیخود منجر به تقویت جایگاه ایران در منطقه نمیشود. اما برای ایران میتواند ورودی به گفتوگوهای تعیینکننده با روسیه و قطر باشد. ایران اگر با دو پیشنهاد روشن حاضر شود، یعنی خرید و سوآپ گاز قطر از مسیر زمینی و صادرات مجدد گاز روسیه به بازارهای منطقه، میتواند هدف هاب گازی را از متن قانون برنامه هفتم به برنامه اجرایی تبدیل کند. سنجه موفقیت هم بیانیه پایانی نیست، بلکه تعیین جدول زمانی، حجم و سازوکار مالی برای این دو طرح است.