نگاهی به اهمیت آموزش مدیریت پول توجیبی دانشآموزان در مدرسه
کودک امروز، مدیر مالی فردا
مرجان قندی
گروه گزارش
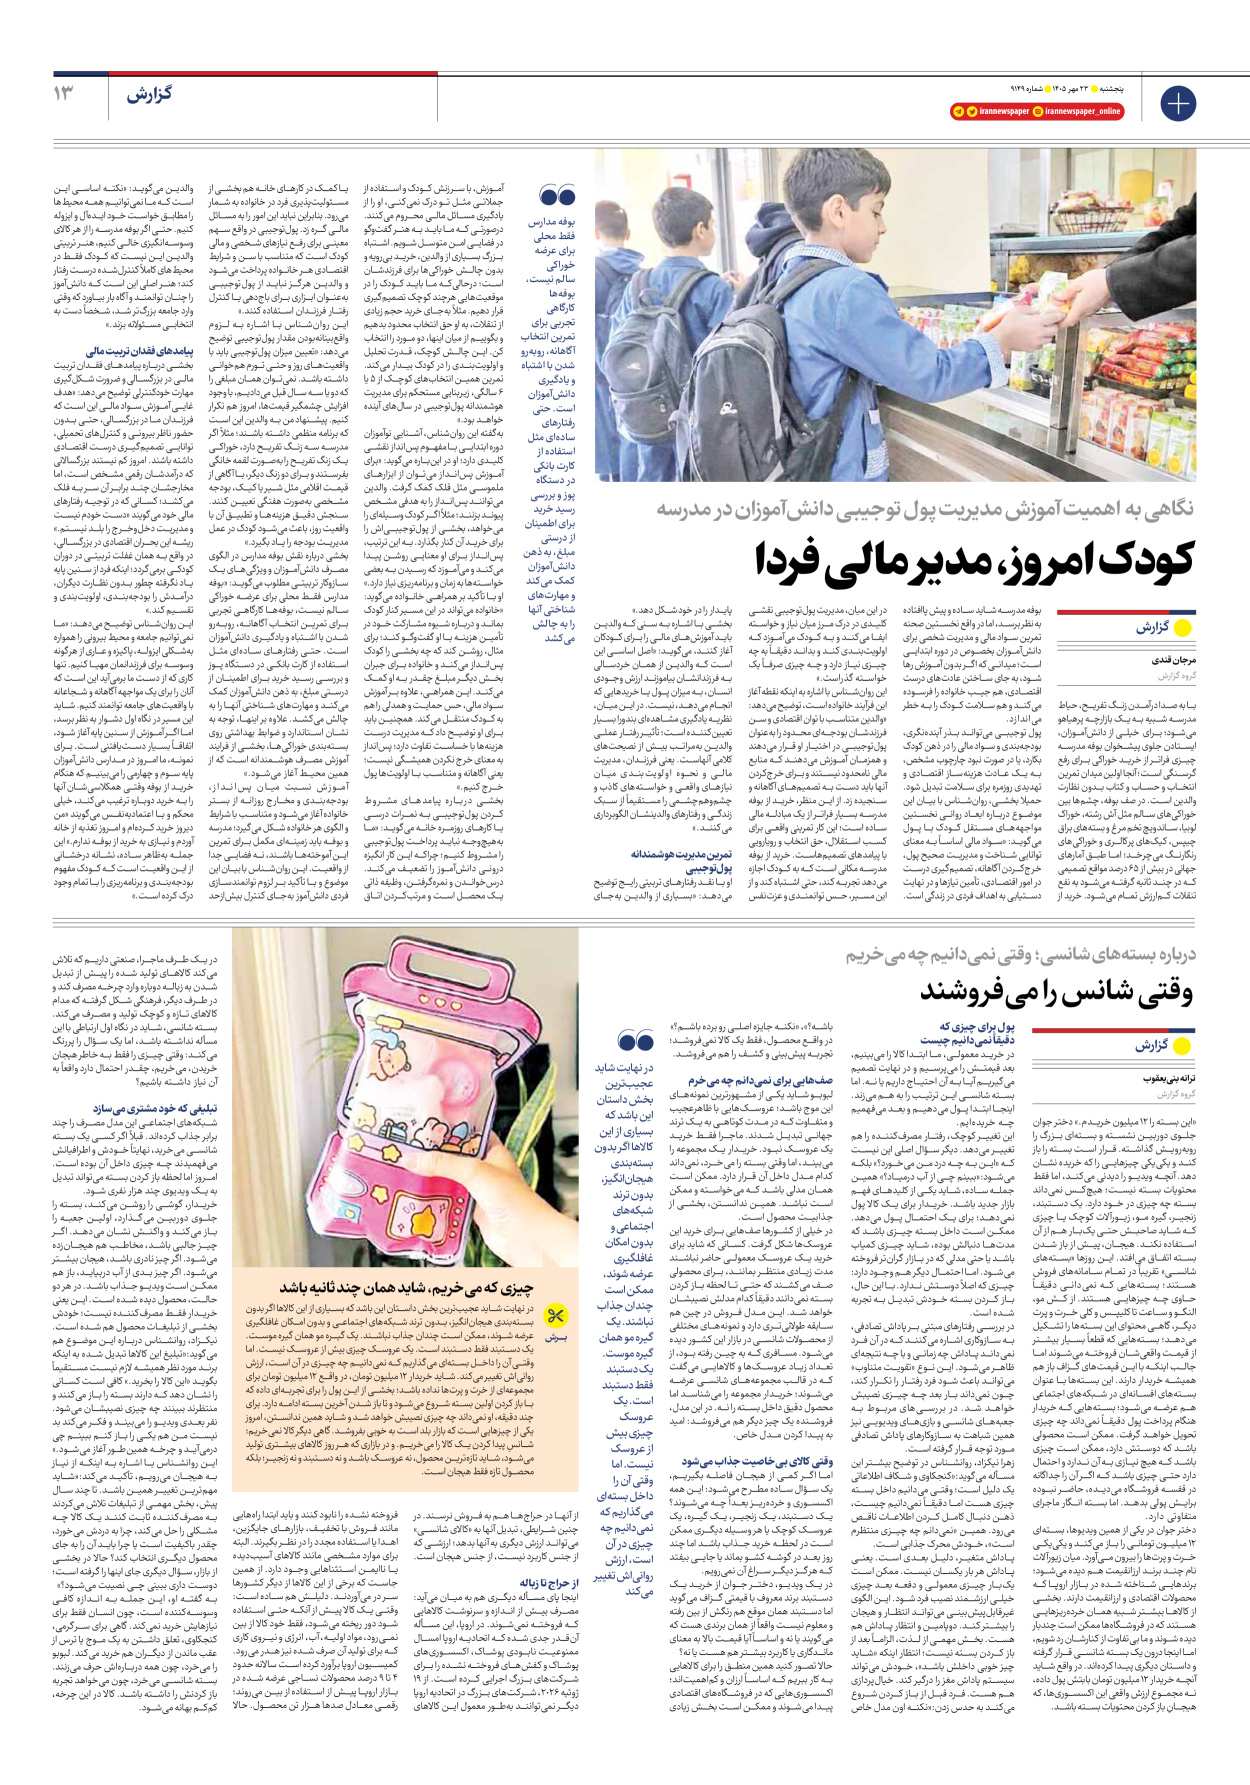
با به صدا درآمدن زنگ تفریح، حیاط مدرسه شبیه به یک بازارچه پرهیاهو میشود؛ برای خیلی از دانشآموزان، ایستادن جلوی پیشخوان بوفه مدرسه چیزی فراتر از خرید خوراکی برای رفع گرسنگی است؛ آنجا اولین میدان تمرین انتخاب و حساب و کتاب بدون نظارت والدین است. در صف بوفه، چشمها بین خوراکیهای سالم مثل آش رشته، خوراک لوبیا، ساندویچ تخم مرغ و بستههای براق چیپس، کیکهای پرکالری و خوراکیهای رنگارنگ میچرخد؛ اما طبق آمارهای جهانی در بیش از ۶۵ درصد مواقع تصمیمی که در چند ثانیه گرفته میشود به نفع تنقلات کمارزش تمام میشود. خرید از
بوفه مدرسه شاید ساده و پیش پاافتاده به نظر برسد، اما در واقع نخستین صحنه تمرین سواد مالی و مدیریت شخصی برای دانشآموزان بخصوص در دوره ابتدایی است؛ میدانی که اگر بدون آموزش رها شود، به جای ساختن عادتهای درست اقتصادی، هم جیب خانواده را فرسوده میکند و هم سلامت کودک را به خطر میاندازد.
پول توجیبی میتواند بذر آیندهنگری، بودجهبندی و سواد مالی را در ذهن کودک بکارد، یا در صورت نبود چارچوب مشخص، به یک عادت هزینهساز اقتصادی و تهدیدی روزمره برای سلامت تبدیل شود.
حمیلا بخشی، روانشناس با بیان این موضوع درباره ابعاد روانی نخستین مواجهههای مستقل کودک با پول میگوید: «سواد مالی اساساً به معنای توانایی شناخت و مدیریت صحیح پول، خرجکردن آگاهانه، تصمیمگیری درست در امور اقتصادی، تأمین نیازها و در نهایت دستیابی به اهداف فردی در زندگی است. در این میان، مدیریت پولتوجیبی نقشی کلیدی در درک مرز میان نیاز و خواسته ایفا میکند و به کودک میآموزد که اولویتبندی کند و بداند دقیقاً به چه چیزی نیاز دارد و چه چیزی صرفاً یک خواسته گذراست.»
این روانشناس با اشاره به اینکه نقطه آغاز این فرآیند خانواده است، توضیح میدهد: «والدین متناسب با توان اقتصادی و سن فرزندشان بودجهای محدود را بهعنوان پولتوجیبی در اختیار او قرار میدهند و همزمان آموزش میدهند که منابع مالی نامحدود نیستند و برای خرجکردن آنها باید دست به تصمیمهای آگاهانه و سنجیده زد. از این منظر، خرید از بوفه مدرسه بسیار فراتر از یک مبادله مالی ساده است؛ این کار تمرینی واقعی برای کسب استقلال، حق انتخاب و رویارویی با پیامدهای تصمیمهاست. خرید از بوفه مدرسه مکانی است که به کودک اجازه میدهد تجربه کند، حتی اشتباه کند و از این مسیر، حس توانمندی و عزتنفس پایدار را در خود شکل دهد.»
بخشی با اشاره به سنی که والدین باید آموزشهای مالی را برای کودکان آغاز کنند، میگوید: «اصل اساسی این است که والدین از همان خردسالی به فرزندانشان بیاموزند ارزش وجودی انسان، به میزان پول یا خریدهایی که انجام میدهد، نیست. در این میان، نظریه یادگیری مشاهدهای بندورا بسیار تعیینکننده است؛ تأثیر رفتار عملی والدین بهمراتب بیش از نصیحتهای کلامی آنهاست. یعنی فرزندان، مدیریت مالی و نحوه اولویتبندی میان نیازهای واقعی و خواستههای کاذب و چشموهمچشمی را مستقیماً از سبک زندگی و رفتارهای والدینشان الگوبرداری میکنند.»
تمرین مدیریت هوشمندانه پولتوجیبی
او با نقد رفتارهای تربیتی رایج توضیح میدهد: «بسیاری از والدین بهجای آموزش، با سرزنش کودک و استفاده از جملاتی مثل تو درک نمیکنی، او را از یادگیری مسائل مالی محروم میکنند. درصورتی که ما باید به هنر گفتوگو در فضایی امن متوسل شویم. اشتباه بزرگ بسیاری از والدین، خرید بیرویه و بدون چالش خوراکیها برای فرزندشان است؛ درحالیکه ما باید کودک را در موقعیتهایی هرچند کوچک تصمیمگیری قرار دهیم. مثلاً بهجای خرید حجم زیادی از تنقلات، به او حق انتخاب محدود بدهیم و بگوییم از میان اینها، دو مورد را انتخاب کن. این چالش کوچک، قدرت تحلیل و اولویتبندی را در کودک بیدار میکند. تمرین همین انتخابهای کوچک از ۵ یا ۶ سالگی، زیربنایی مستحکم برای مدیریت هوشمندانه پولتوجیبی در سالهای آینده خواهد بود.»
بهگفته این روانشناس، آشنایی نوآموزان دوره ابتدایی با مفهوم پسانداز نقشی کلیدی دارد؛ او در اینباره میگوید: «برای آموزش پسانداز میتوان از ابزارهای ملموسی مثل قلک کمک گرفت. والدین میتوانند پسانداز را به هدفی مشخص پیوند بزنند؛ مثلاً اگر کودک وسیلهای را میخواهد، بخشی از پولتوجیبیاش را برای خرید آن کنار بگذارد. به این ترتیب، پسانداز برای او معنایی روشن پیدا میکند و میآموزد که رسیدن به بعضی خواستهها به زمان و برنامهریزی نیاز دارد.»
او با تأکید بر همراهی خانواده میگوید: «خانواده میتواند در این مسیر کنار کودک بماند و درباره شیوه مشارکت خود در تأمین هزینه با او گفتوگو کند؛ برای مثال، روشن کند که چه بخشی را کودک پسانداز میکند و خانواده برای جبران بخش دیگر مبلغ چقدر به او کمک میکند. این همراهی، علاوه بر آموزش سواد مالی، حس حمایت و همدلی را هم به کودک منتقل میکند. همچنین باید برای او توضیح داد که مدیریت درست هزینهها با خساست تفاوت دارد؛ پسانداز به معنای خرج نکردن همیشگی نیست؛ یعنی آگاهانه و متناسب با اولویتها پول خرج کنیم.»
بخشی درباره پیامدهای مشروط کردن پولتوجیبی به نمرات درسی یا کارهای روزمره خانه میگوید: «ما بههیچوجه نباید پرداخت پولتوجیبی را مشروط کنیم؛ چراکه این کار انگیزه درونی دانشآموز را تضعیف میکند. درسخواندن و نمرهگرفتن، وظیفه ذاتی یک محصل است و مرتبکردن اتاق یا کمک در کارهای خانه هم بخشی از مسئولیتپذیری فرد در خانواده به شمار میرود. بنابراین نباید این امور را به مسائل مالی گره زد. پولتوجیبی در واقع سهم معینی برای رفع نیازهای شخصی و مالی کودک است که متناسب با سن و شرایط اقتصادی هر خانواده پرداخت میشود و والدین هرگز نباید از پولتوجیبی بهعنوان ابزاری برای باجدهی یا کنترل رفتار فرزندان استفاده کنند.»
این روانشناس با اشاره به لزوم واقعبینانهبودن مقدار پولتوجیبی توضیح میدهد: «تعیین میزان پولتوجیبی باید با واقعیتهای روز و حتی تورم همخوانی داشته باشد. نمیتوان همان مبلغی را که دو یا سه سال قبل میدادیم، با وجود افزایش چشمگیر قیمتها، امروز هم تکرار کنیم. پیشنهاد من به والدین این است که برنامه منظمی داشته باشند؛ مثلاً اگر مدرسه سه زنگ تفریح دارد، خوراکی یک زنگ تفریح را بهصورت لقمه خانگی بفرستند و برای دو زنگ دیگر، با آگاهی از قیمت اقلامی مثل شیر یا کیک، بودجه مشخصی بهصورت هفتگی تعیین کنند. سنجش دقیق هزینهها و تطبیق آن با واقعیت روز، باعث میشود کودک در عمل مدیریت بودجه را یاد بگیرد.»
بخشی درباره نقش بوفه مدارس در الگوی مصرف دانشآموزان و ویژگیهای یک سازوکار تربیتی مطلوب میگوید: «بوفه مدارس فقط محلی برای عرضه خوراکی سالم نیست، بوفهها کارگاهی تجربی برای تمرین انتخاب آگاهانه، روبهرو شدن با اشتباه و یادگیری دانشآموزان است. حتی رفتارهای سادهای مثل استفاده از کارت بانکی در دستگاه پوز و بررسی رسید خرید برای اطمینان از درستی مبلغ، به ذهن دانشآموزان کمک میکند و مهارتهای شناختی آنها را به چالش میکشد. علاوه بر اینها، توجه به نشان استاندارد و ضوابط بهداشتی روی بستهبندی خوراکیها، بخشی از فرایند آموزش مصرف هوشمندانه است که از همین محیط آغاز میشود.»
آموزش نسبت میان پسانداز، بودجهبندی و مخارج روزانه از بستر خانواده آغاز میشود و متناسب با شرایط و الگوی هر خانواده شکل میگیرد؛ مدرسه و بوفه باید زمینهای مکمل برای تمرین این آموختهها باشند، نه فضایی جدا از واقعیت. این روانشناس با بیان این موضوع و با تأکید بر لزوم توانمندسازی فردی دانشآموز بهجای کنترل بیشازحد والدین میگوید: «نکته اساسی این است که ما نمیتوانیم همه محیطها را مطابق خواست خود ایدهآل و ایزوله کنیم. حتی اگر بوفه مدرسه را از هر کالای وسوسهانگیزی خالی کنیم، هنر تربیتی والدین این نیست که کودک فقط در محیطهای کاملاً کنترلشده درست رفتار کند؛ هنر اصلی این است که دانشآموز را چنان توانمند و آگاه بار بیاورد که وقتی وارد جامعه بزرگتر شد، شخصاً دست به انتخابی مسئولانه بزند.»
پیامدهای فقدان تربیت مالی
بخشی درباره پیامدهای فقدان تربیت مالی در بزرگسالی و ضرورت شکلگیری مهارت خودکنترلی توضیح میدهد: «هدف غایی آموزش سواد مالی این است که فرزندان ما در بزرگسالی، حتی بدون حضور ناظر بیرونی و کنترلهای تحمیلی، توانایی تصمیمگیری درست اقتصادی داشته باشند. امروز کم نیستند بزرگسالانی که درآمدشان رقمی مشخص است، اما مخارجشان چند برابر آن سر به فلک میکشد؛ کسانی که در توجیه رفتارهای مالی خود میگویند «دست خودم نیست و مدیریت دخلوخرج را بلد نیستم.» ریشه این بحران اقتصادی در بزرگسالی، در واقع به همان غفلت تربیتی در دوران کودکی برمیگردد؛ اینکه فرد از سنین پایه یاد نگرفته چطور بدون نظارت دیگران، درآمدش را بودجهبندی، اولویتبندی و تقسیم کند.»
این روانشناس توضیح میدهد: «ما نمیتوانیم جامعه و محیط بیرونی را همواره بهشکلی ایزوله، پاکیزه و عاری از هرگونه وسوسه برای فرزندانمان مهیا کنیم. تنها کاری که از دست ما برمیآید این است که آنان را برای یک مواجهه آگاهانه و شجاعانه با واقعیتهای جامعه توانمند کنیم. شاید این مسیر در نگاه اول دشوار به نظر برسد، اما اگر آموزش از سنین پایه آغاز شود، اتفاقاً بسیار دستیافتنی است. برای نمونه، ما امروز در مدارس دانشآموزان پایه سوم و چهارمی را میبینیم که هنگام خرید از بوفه وقتی همکلاسیشان آنها را به خرید دوباره ترغیب میکند، خیلی محکم و با اعتمادبهنفس میگویند «من دیروز خرید کردهام و امروز تغذیه از خانه آوردم و نیازی به خرید از بوفه ندارم.» این جمله بهظاهر ساده، نشانه درخشانی از این واقعیت است که کودک مفهوم بودجهبندی و برنامهریزی را با تمام وجود درک کرده است.»