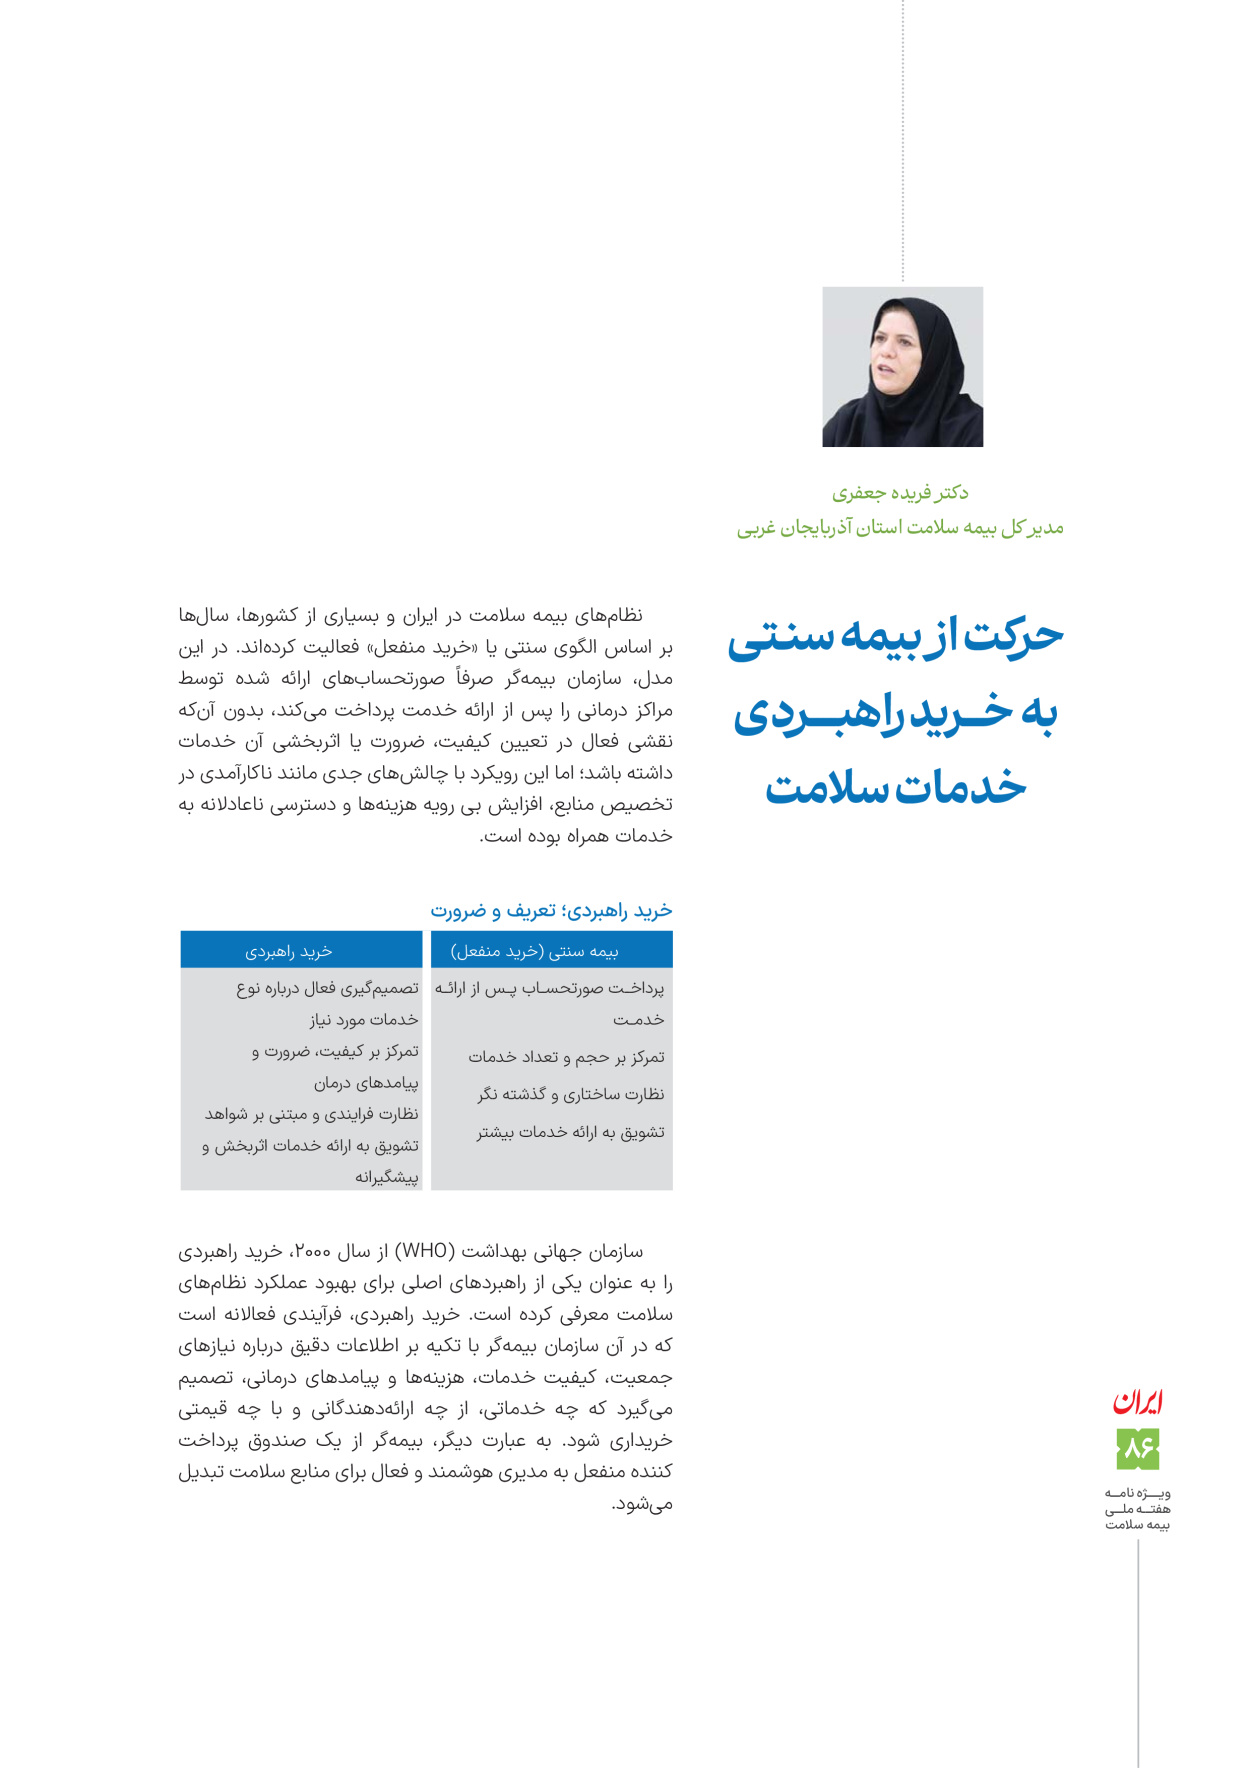
دکتر فریده جعفری مدیر کل بیمه سلامت استان آذربایجان غربی
حرکت از بیمه سنتی به خـــرید راهبــــردی خدمات سلامت
نظامهای بیمه سلامت در ایران و بسیاری از کشورها، سالها بر اساس الگوی سنتی یا «خرید منفعل» فعالیت کردهاند. در این مدل، سازمان بیمهگر صرفاً صورتحسابهای ارائه شده توسط مراکز درمانی را پس از ارائه خدمت پرداخت میکند، بدون آنکه نقشی فعال در تعیین کیفیت، ضرورت یا اثربخشی آن خدمات داشته باشد؛ اما این رویکرد با چالشهای جدی مانند ناکارآمدی در تخصیص منابع، افزایش بی رویه هزینهها و دسترسی ناعادلانه به خدمات همراه بوده است.
خرید راهبردی؛ تعریف و ضرورت
بیمه سنتی (خرید منفعل) خرید راهبردی
پرداخت صورتحساب پس از ارائه خدمت
تمرکز بر حجم و تعداد خدمات
نظارت ساختاری و گذشته نگر
تشویق به ارائه خدمات بیشتر تصمیمگیری فعال درباره نوع خدمات مورد نیاز
تمرکز بر کیفیت، ضرورت و پیامدهای درمان
نظارت فرایندی و مبتنی بر شواهد
تشویق به ارائه خدمات اثربخش و پیشگیرانه
سازمان جهانی بهداشت (WHO) از سال ۲۰۰۰، خرید راهبردی را به عنوان یکی از راهبردهای اصلی برای بهبود عملکرد نظامهای سلامت معرفی کرده است. خرید راهبردی، فرآیندی فعالانه است که در آن سازمان بیمهگر با تکیه بر اطلاعات دقیق درباره نیازهای جمعیت، کیفیت خدمات، هزینهها و پیامدهای درمانی، تصمیم میگیرد که چه خدماتی، از چه ارائهدهندگانی و با چه قیمتی خریداری شود. به عبارت دیگر، بیمهگر از یک صندوق پرداخت کننده منفعل به مدیری هوشمند و فعال برای منابع سلامت تبدیل میشود.
پیش نیازها و ارکان اجرایی
تحقق خرید راهبردی نیازمند زیرساخت های متعددی است که فقدان آنها، مهمترین مانع اجرا در ایران محسوب میشود:
• پرونده الکترونیک سلامت و نظام ارجاع: دسترسی به اطلاعات دقیق از نیازهای سلامت جمعیت و مسیر دریافت خدمات، پایه و اساس هرگونه خرید هوشمندانه است.
• شفافیت در قیمت گذاری: محاسبه قیمت واقعی و تمام شده خدمات بر اساس کیفیت، نه صرفاً تعرفههای کلی، برای قراردادهای منصفانه ضروری است.
• اصلاح نظام پرداخت: حرکت از پرداخت کارانه (فیفورسرویس) به سمت روشهای آیندهنگر مانند پرداخت سرانه برای خدمات سطح یک (پزشکی خانواده) و پرداخت مبتنی بر تشخیص (DRG) برای خدمات بیمارستانی.
• توانمندی نظارتی بیمه: سازمان بیمهگر باید اختیارات و توانایی فنی کافی برای نظارت بر کیفیت خدمات و اعمال قراردادهای مبتنی بر عملکرد را داشته باشد.
پزشکی خانواده؛ هسته مرکزی خرید راهبردی
در الگوی خرید راهبردی، پزشکی خانواده نقشی محوری پیدا میکند. پزشک در این برنامه به عنوان اولین سطح تماس با بیمار، میتواند نیازهای واقعی سلامت جمعیت تحت پوشش را شناسایی کرده و مسیر دریافت خدمات را مدیریت کند. در این چارچوب، قرارداد بیمه با پزشک خانواده دیگر صرفاً بر اساس تعداد ویزیتها نیست، بلکه شاخصهایی مانند کنترل بیماریهای مزمن، انجام مراقبتهای پیشگیرانه، کاهش ارجاعهای غیرضروری و رضایت بیماران مبنای پرداخت قرار میگیرند.
چالشهای پیشِ رو در ایران
تحلیل وضعیت موجود نشان میدهد که سازمان بیمه سلامت ایران با چالشهای متعددی در مسیر حرکت به سمت خرید راهبردی مواجه است که مهمترین آنها عبارتند از:
• ناترازی مالی و کمبود منابع: کسری بودجه و تاخیر در تخصیص اعتبارات، توان چانه زنی و برنامه ریزی بلندمدت بیمهگر را مختل کرده است.
• ضعف در حکمرانی و ساختار: فقدان تجمیع منابع در یک صندوق واحد و همپوشانی بیمهها، مانع از یکپارچگی و کارایی میشود.
• نبود اطلاعات و گایدلاین های بالینی کافی: فقدان دستورالعملهای بالینی شفاف و به روز و ضعف در سامانههای اطلاعاتی، تصمیمگیری مبتنی بر شواهد را دشوار کرده است.
• نظارت ناکارآمد: تمرکز نظارت بر شاخصهای ساختاری به جای شاخصهای فرایندی و پیامدی، تاثیر چندانی بر بهبود کیفیت خدمات نداشته است.
جمع بندی
حرکت از بیمه سنتی به خرید راهبردی، نه یک انتخاب، بلکه یک ضرورت اجتناب ناپذیر برای نظام سلامت ایران است. این گذار، سازمانهای بیمهگر را از جایگاه پرداخت کننده منفعل، به مدیریتی هوشمند و فعال برای منابع محدود سلامت ارتقا میدهد. با این حال، تحقق این هدف، بدون رفع موانع ساختاری، تامین منابع مالی پایدار، ایجاد زیرساختهای اطلاعاتی و توانمندسازی نظارتی، ممکن نخواهد بود. مسیر پیش رو نیازمند عزم جدی و همکاری موثر تمام ذینفعان، از سیاستگذاران تا ارائه دهندگان خدمات سلامت است.
سواد بیمهای؛ پل سلامت و امنیت مالی شهروندان
در دنیای امروز، نظام سلامت پیچیدهای با هزینههای رو به رشد داریم. در این میان، داشتن بیمه سلامت، اگرچه لازم است، اما کافی نیست. آنچه واقعا میتواند به شهروندان در حفظ سلامتی و امنیت مالی کمک کند، مفهومی به نام «سواد بیمهای» است. این مفهوم که به عنوان یکی از زیرمجموعههای سواد سلامت تعریف میشود، به درجهای از دانش، مهارت و اعتماد به نفس افراد برای یافتن، ارزیابی و استفاده از اطلاعات مربوط به برنامههای بیمهای اشاره دارد تا بتوانند بهترین برنامه را انتخاب کرده و به درستی از آن استفاده کنند .
چالش اصلی: شکاف بین پوشش و درک
با وجود تلاشها برای گسترش پوشش بیمهای در ایران، یک شکاف قابل توجه میان «داشتن بیمه» و «دانستن چگونگی استفاده از آن» وجود دارد. نتایج یک مطالعه ملی در ایران نشان داد که میانگین نمره سواد بیمهای در بین بیمهشدگان حدود ۵۰ از ۱۰۰ بوده و تقریباً ۶۰ درصد از افراد دارای سطح سواد بیمهای پایین یا متوسط هستند. این آمار به این معناست که بخش بزرگی از جامعه، توانایی درک مفاهیم کلیدی مانند فرانشیز، خودپرداختی، تعهدات بیمهگر یا نحوه محاسبه سهم پرداختی خود را ندارند.
چرا سواد بیمهای برای سلامتی ما حیاتی است؟
ارتباط سواد بیمهای و سلامت جسمانی، مستقیم و غیرقابل انکار است. افرادی که درک درستی از پوشش بیمهای خود ندارند، اغلب به دلیل ترس از هزینههای پیشبینینشده، مراجعه به پزشک را به تاخیر میاندازند یا از انجام اقدامات پیشگیرانه و غربالگریهای بهموقع خودداری میکنند. این رفتار میتواند منجر به تشخیص دیرهنگام بیماری، افزایش مرگومیر و کاهش کیفیت زندگی شود. تحقیقات نشان میدهد افرادی که در دانش بیمهای خود احساس اطمینان بیشتری دارند، به طور قابلتوجهی وضعیت سلامتی بهتری را گزارش میدهند .
ابعاد سواد بیمهای در ایران و تفاوت با سایر کشورها
مطالعات کیفی در ایران نشان میدهد که سواد بیمهای در جامعه ما، فراتر از توانایی انتخاب نوع بیمه است و بیشتر بر کاربرد آن در بهبود رفتار تصمیمگیری و جستوجوی درمان متمرکز است. به عبارت دیگر، درک «چگونگی» استفاده از پوشش بیمهای، برای بیمار ایرانی مهمتر از تحلیل ریاضی گزینههای مختلف است. همچنین مشخص شده که این سواد تحت تاثیر عواملی مانند جنسیت، سطح تحصیلات و درآمد قرار دارد و افراد با تحصیلات و درآمد بالاتر، از سواد بیمهای بهتری برخوردارند که این خود نشاندهنده یک نابرابری ساختاری در جامعه است .
راهکارهای عملی برای ارتقای سواد بیمهای
برای برونرفت از این چالش، نیاز به یک عزم ملی و اقداماتی فراتر از اطلاعیههای ساده وجود دارد. آموزشهای عمومی و هدفمند از طریق رسانههای عمومی، شبکههای اجتماعی و اپلیکیشنهای بیمهای میتواند نقش کلیدی ایفا کند. همچنین استفاده از زبان ساده و غیرتخصصی در تمام اسناد و قوانین بیمهای و ارائه اطلاعات شفاف در مراکز درمانی، میتواند به کاهش سردرگمی کمک کند. توانمندسازی کارکنان مراکز درمانی و ارائه مشاورههای بیمهای در لحظه خدمترسانی، میتواند پل ارتباطی موثری میان بیمهشده و سازمان بیمهگر باشد.
نتیجهگیری
سواد بیمهای تنها یک مهارت مالی نیست، بلکه جزیی جدایینشدنی از سلامت شهروندان است. سرمایهگذاری روی دانش بیمهای مردم، به معنی سرمایهگذاری روی یک جامعه آگاهتر، سالمتر و با امنیت مالی بیشتر است.
نقش بیمه در مدیریت بیماریهای مزمن غیرواگیر و کاهش بار اقتصادی
بیماریهای غیرواگیر (NCDs) مانند دیابت، فشار خون، بیماریهای قلبی - عروقی و اختلالات عصبی، به یکی از مهمترین بحرانهای سلامت جهانی تبدیل شدهاند و حدود ۷۱ درصد از کل مرگومیرها را به خود اختصاص میدهند. این بیماریها به دلیل ماهیت مزمن و نیاز به مراقبت طولانیمدت، بار اقتصادی سنگینی بر نظام سلامت، بیماران و جامعه تحمیل میکنند. در این میان، بیمه سلامت بهعنوان یک اهرم کلیدی، نه تنها نقش حمایت مالی دارد، بلکه میتواند با تغییر رفتار بیماران و ارائهدهندگان خدمت، در مدیریت موثر این بیماریها و کاهش هزینهها نقشی محوری ایفا کند.
نقش بیمه در مدیریت و پیشگیری از بیماریهای مزمن
حمایت مالی هدفمند برای درمان موثر: گسترش پوشش بیمهای برای بیماریهای مزمن، بار مالی سنگین هزینههای تشخیص، دارو، و بستری را از دوش بیماران برمیدارد. به عنوان مثال، در ایران، حدود ۱۳۰ گروه از بیماریهای خاص و مزمن مانند دیابت، فشار خون و بیماریهای قلبی تحت پوشش بیمه سلامت قرار دارند و برای ۶۰ گروه از آنها، بستههای خدمتی مشخصی طراحی شده است که بر اساس نیاز هر بیمار، خدمات پاراکلینیک، ویزیت متخصص و دارو را شامل میشود. این رویکرد، منابع را هدفمند کرده و از سردرگمی بیماران جلوگیری میکند.
ترغیب به رفتارهای خودمراقبتی: شواهد نشان میدهد که داشتن بیمه سلامت، به طور قابل توجهی، رفتارهای خودمراقبتی را در بیماران مبتلا به دیابت و فشار خون بهبود میبخشد. مطالعهای در تانزانیا نشان داد که افراد تحت پوشش بیمه، رفتارهای بهتری در مدیریت بیماری خود دارند و این امر به دلیل کاهش موانع مالی برای مراجعه منظم به پزشک و تهیه دارو است. این امر نشان میدهد که بیمه، صرفاً یک ابزار پرداخت نیست، بلکه میتواند انگیزهای برای مشارکت فعال بیمار در فرآیند درمان باشد.
پیشگیری و غربالگری به عنوان سرمایهگذاری اقتصادی: سازمانهای بیمهگر با رویکردی فراتر از درمان صرف، به سمت برنامههای پیشگیرانه حرکت کردهاند. به عنوان مثال، بیمه نیروهای مسلح ایران، برنامههایی برای غربالگری، تعدیل ریسکفاکتورها (مانند سبوسدار کردن نان) و آموزش سبک زندگی سالم برای بیمهشدگان خود طراحی کرده است تا از بروز یا پیشرفت بیماریهای مزمن جلوگیری کند. این اقدامات، در بلندمدت، هزینههای سنگین ناشی از درمان عوارض پیشرفته بیماری را کاهش میدهد.
بیمه سلامت، سنگ بنای مدیریت موثر بیماریهای مزمن است. نقش آن از تامین مالی درمان فراتر رفته و میتواند با طراحی هوشمندانه، به ابزاری برای تشویق پیشگیری، بهبود خودمراقبتی و مدیریت بهینه هزینهها تبدیل شود. با این حال، طراحی نادرست نظامهای بیمهای میتواند به مانعی برای دسترسی به مراقبتهای اولیه و ضروری تبدیل شده و بار اقتصادی را افزایش دهد.
برای ایفای نقش موثرتر، سیاستگذاران باید چه اقداماتی انجام بدهند؟
1. طراحی بیمه را مبتنی بر شواهد و نیاز بیمار کنند و از طرحهای یکسویه که صرفاً بر کاهش هزینههای کوتاهمدت متمرکز هستند، پرهیز کنند.
۲. برنامههای پیشگیری و غربالگری را در بستههای بیمهای ادغام کرده و به عنوان سرمایهگذاری اقتصادی بلندمدت نگاه کنند.
3. برنامههای مدیریت بیماری (Disease Management) را توسعه دهند که در آن، بیمهگر نقش هماهنگکننده مراقبت و مشوق رفتارهای سالم را ایفا کند، نه صرفاً یک پرداختکننده هزینهها.
4. به عوامل اجتماعی - اقتصادی مانند بیسوادی و فقر که بر سلامت و رفتار بیماران تاثیر میگذارند، توجه کنند و پوششهای حمایتی ویژهای برای جمعیتهای آسیبپذیر طراحی کنند.
راهکار فنی پیشنهادی: پوششهای بیمهای باید فراتر از هزینههای درمانی و با تمرکز بر ارائه خدمات سرپایی کارآمد، حمایت از برنامههای پیشگیری و طراحی بستههای حمایتی هوشمند برای بیماران پرخطر بازنگری شوند تا ضمن افزایش دسترسی، از افزایش هزینههای غیرضروری جلوگیری کرده و بار اقتصادی بیماریهای مزمن را کاهش دهند.
نقش بیمه سلامت در پوشش خدمات سلامت روان و رواندرمانی
سلامت روان، بخش جداییناپذیر از سلامت عمومی است و پوشش بیمهای آن، گامی اساسی در کاهش بار مالی و افزایش دسترسی به درمان محسوب میشود. سازمان بیمه سلامت ایران با پذیرش این اصل، از سال ۱۴۰۲ با ابلاغ دستورالعمل خرید راهبردی، گامهای مهمی در این زمینه برداشته است .
خدمات تحت پوشش و شرایط آن
این پوشش طیف گستردهای از خدمات را شامل میشود که از آن جمله میتوان به رواندرمانی فردی و گروهی با رویکردهای تحلیلی، شناختی - رفتاری و حمایتی، خانوادهدرمانی و زوجدرمانی اشاره کرد. اختلالات روانی متعددی از جمله افسردگی، اضطراب، وسواس، اختلالات دوقطبی و طیف اسکیزوفرنیا تحت پوشش قرار دارند. سهم پرداختی سازمان بیمه سلامت در بخش سرپایی، معادل ۷۰ درصد تعرفه بخش دولتی است و برای بیماران خاص و صعبالعلاج، این پوشش تا سقف ۱۰۰ درصد در مراکز دولتی افزایش مییابد .
دستاوردها و چالشها
با وجود پیشرفت، همچنان چالشهایی بر سر راه این پوشش وجود دارد. تعداد محدود مراکز و رواندرمانگران طرف قرارداد، پاسخگوی نیاز جامعه نیست و پوشش بیمه عمدتاً به متخصصان دارای مدرک دکتری تخصصی روانشناسی بالینی و سلامت محدود شده که امکان استفاده از ظرفیت سایر کارشناسان ارشد روانشناسی را کاهش داده است. همچنین عدم آگاهی عمومی از پوشش بیمهای خدمات و نگرانی از انگ اجتماعی برای ثبتنام در سامانه، از موانع مهم بهرهمندی بیماران است.
پوشش بیمهای خدمات سلامت روان، یک سرمایهگذاری ضروری و مقرونبهصرفه برای سلامت جامعه است. رفع موانع موجود، توسعه کمی و کیفی خدمات و افزایش آگاهی عمومی، میتواند نقش بیمه سلامت را در کاهش رنج بیماریهای روانی و افزایش کیفیت زندگی افراد بیش از پیش موثر سازد.
حمایتهای بیمهای از درمان ناباروری؛ گامی استوار در مسیر جوانی جمعیت
ناباروری یکی از چالشهای جدی پیش روی سلامت خانوادهها و یکی از موانع مهم تحقق سیاستهای جوانی جمعیت در کشور است. هزینههای سنگین و طولانی بودن مسیر درمان، بسیاری از زوجها را از داشتن فرزند بازمیدارد و اینجاست که حمایتهای بیمهای نقشی کلیدی ایفا میکند.
ماده ۴۳ قانون حمایت از خانواده و جوانی جمعیت، چشم انداز روشنی را برای پوشش کامل هزینههای تشخیص و درمان ناباروری ترسیم کرده و دستگاههای متولی را مکلف به اجرای آن کرده است.
در سالهای اخیر، گامهای عملی مهمی در این مسیر برداشته شده است. سازمانهای بیمه گر پایه، به ویژه بیمه سلامت، با افزایش چشمگیر پوشش خود، بخش اعظم هزینههای درمان را تقبل کردهاند. بر اساس آخرین گزارشها، پوشش بیمهای هزینههای درمان ناباروری در مجموع به بیش از ۹۰ درصد رسیده است. این حمایت در مراکز مختلف به گونهای تعیین شده که در بخش دولتی تا ۹۰ درصد تعرفهها و در مراکز خصوصی نیز تا ۷۰ درصد هزینهها را شامل میشود.
با این حال، تحقق کامل هدف قانون، نیازمند گذر از موانعی است که همچنان بر سر راه زوج ها و نظام سلامت وجود دارد. نخستین و مهمترین چالش، هزینههای جانبی درمان است. با وجود پوشش بالای بیمهای، بسیاری از داروهای خاص، آزمایشهای تخصصی و تجهیزات پزشکی خارج از تعرفههای مصوب قرار دارند و بخش بزرگی از هزینهها را تشکیل میدهند.
دومین چالش، فقدان اعتبارات کافی و تخصیص به موقع منابع است. مرکز پژوهشهای مجلس در ارزیابی خود از کارنامه این حوزه، به صراحت به نبود پوشش بیمهای کافی و عدم پیش بینی اعتبارات لازم برای اجرای قوانین اشاره کرده است. این مسئله، گاه به شکل مطالبات معوق مراکز درمانی از سوی سازمانهای بیمهگر بروز میکند. هرچند در سالهای اخیر، بخش عمدهای از این مطالبات پرداخت شده، اما تداوم این روند، نیازمند تخصیص پایدار و کافی در بودجههای سالانه کشور است.
سومین چالش، مسائل ساختاری و اجرایی مانند پراکندگی اطلاعات مراکز، جزیرهای بودن سامانهها، تعرفهگذاری نامناسب و توزیع ناعادلانه نیروهای متخصص و فلوشیپهای ناباروری در سطح کشور است. این موانع، دسترسی عادلانه به خدمات درمانی را با مشکل مواجه کرده و بخشی از زوجها را به سمت مراکز خصوصی پر هزینه سوق میدهد.
برای تبدیل این گامهای استوار به حرکتی پایدار و موثر، پیشنهادهایی قابل طرح است:
۱. بازنگری در تعرفه خدمات پاراکلینیکی و دارویی و شمول پوشش کاملتر برای آنها، تا هزینههای جانبی به حداقل برسد.
۲. تخصیص اعتبارات کافی و به هنگام به سازمانهای بیمهگر و شفاف سازی منابع مالی این حوزه در قوانین بودجه، برای جلوگیری از ایجاد بدهیهای معوق.
۳ . یکپارچه سازی سامانهها و ثبت اطلاعات درمان ناباروری برای تسهیل فرآیندهای بیمهای و نظارت دقیقتر بر عملکرد مراکز.
۴ . بازنگری در تعرفههای خدمات درمان ناباروری با لحاظ کردن هزینههای واقعی و افزایش انگیزه برای متخصصان و مراکز درمانی.
در نهایت، حمایتهای بیمهای از درمان ناباروری، یکی از موثرترین ابزارهای سیاستی برای تحقق جوانی جمعیت است. این حمایتها اگر با تامین منابع پایدار، اصلاح ساختار هزینهها و رفع موانع اجرایی همراه شود، میتواند آرزوی فرزندآوری را برای هزاران خانواده به واقعیت تبدیل کرده و نقشی سرنوشت ساز در آینده جمعیتی ایران ایفا کند.
همگرایی و تجمیع صندوقهای بیمهای؛ رویا یا ضرورت اجتنابناپذیر برای بقای نظام بیمه پایه سلامت
نظام سلامت ایران، سالهاست که با معمایی ساختاری دستبهگریبان است: پراکندگی صندوقهای بیمه پایه سلامت. این پراکندگی که ریشه در تاریخ شکلگیری هر صندوق برای گروههای خاص اجتماعی دارد، امروز به یکی از مهمترین موانع تحقق عدالت، کارآمدی و پایداری مالی در سلامت تبدیل شده است. پرسش این است که آیا تجمیع این صندوقها، رویایی دستنیافتنی است یا ضرورتی اجتنابناپذیر برای بقای نظام بیمه پایه سلامت؟
نظام فعلی با صندوقهای متعدد و ناهماهنگ (تامین اجتماعی، بیمه سلامت، نیروهای مسلح و...) دستاوردهایی جز نابرابری و ناکارآمدی نداشته است. تفاوت فاحش در بستههای مزایا، سهم مشارکت بیمهشدگان و فرانشیز، نه تنها عدالت را نقض میکند، بلکه به پدیدههایی چون پوشش همزمان یک فرد توسط چند بیمه (همپوشانی) و موازی کاری دامن میزند که خود این موضوع، منجر به هدررفت عظیم منابع میشود.
این آشفتگی در شرایطی رخ میدهد که سهم پرداخت از جیب مردم از کل هزینههای سلامت در ایران، رقمی بالغ بر ۴۳ درصد است؛ یعنی فشاری سنگین بر خانوارها که گاه آنها را زیر خط فقر میبرد. این آمار، نشان میدهد که ساختار فعلی در انجام وظیفه اصلی خود یعنی «حفاظت مالی از مردم» ناتوان است. کارشناسان، صندوقهای جزیرهای را عامل اصلی این نابرابری و ناکارآمدی میدانند.
تجمیع به مثابه درمان: مزایای یکپارچگی
در سوی دیگر، ادغام هوشمندانه صندوقها به عنوان یک راهبرد کلیدی برای خروج از این بحران مطرح است. در پسزمینه این پیشنهاد، اصول و تجربههای جهانی مانند نظام تکپرداختکننده (Single Payer) قرار دارد؛ مدلی که با تجمیع منابع ریسک و افزایش قدرت خرید، به دنبال پوشش همگانی و کارایی بیشتر است.
مهمترین مزایای این همگرایی عبارتاند از:
۱. کاهش ریسک و افزایش قدرت خرید: با تجمیع منابع در یک صندوق بزرگ، دامنه پوشش ریسک وسیعتر شده و قدرت چانهزنی دولت به عنوان خریدار واحد خدمات سلامت افزایش مییابد. این امر به کنترل هزینهها و کاهش قیمتهای نهایی خدمات و دارو کمک میکند.
۲. یکسانسازی خدمات و تحقق عدالت: از بین رفتن تبعیض میان بیمهشدگان و ارائه بستههای خدمات مشابه و عادلانه به همه آحاد جامعه، اصلیترین وعده تجمیع است.
۳. شفافیت مالی و کاهش هزینههای سربار: حذف موازیکاریهای اداری و اطلاعاتی، شفافیت در جریان منابع و مصارف را ممکن میسازد و به مدیریت بهتر کسریهای مزمن کمک میکند.
۴. زیرساخت اجرای طرحهای کلان: کارشناسان معتقدند اجرای موفق طرحهایی مانند پزشکی خانواده و نظام ارجاع، بدون وجود یک ساختار بیمهای یکپارچه برای تامین مالی و خرید خدمات، تقریبا غیرممکن است.
مهمترین موانع عبارتند از:
- مخالفت نهادی (به ویژه سازمان تامین اجتماعی): همواره با این استدلال که ادغام به منافع بیمهشدگانش لطمه میزند (زیرا سرانه پرداختی آنها بالاتر است)، با تجمیع کامل مخالفت کرده است. این نگرانی، ریشه در نابرابریهای موجود در منابع صندوقها دارد.
- تفاوتهای بنیادین در ساختار و قوانین: هر صندوق دارای قوانین خاص، منابع درآمدی متفاوت (مالیات، حقبیمه و...)، ساختار سازمانی و حتی شبکه ارائهدهندگان اختصاصی است. ادغام آنها بدون ایجاد یک چارچوب حقوقی و مالی جدید، کاری بسیار پیچیده است.
- ریسک منتقل شدن بحرانهای مالی: نگرانی جدی این است که ادغام صندوقهای دارای کسری با صندوقهای نسبتا توانمند، به جای رفع مشکلات، بحران نقدینگی را به کل نظام بیمه پایه تسری دهد.
با وجود این موانع، به نظر نمیرسد که بتوان ادامه وضع موجود را به سودای حفظ ساختارهای فعلی، یک انتخاب عاقلانه تلقی کرد. مشکلات ساختاری و مالی به جایی رسیده که بقای نظام بیمه پایه را تهدید میکند. پاسخ، نه در «ادغام فیزیکی جبری» بلکه در همگرایی هوشمندانه است. این مدل که در ادبیات اخیر سیاستی از آن یاد میشود، بر تجمیع تدریجی در سطوح مختلف تاکید دارد:
۱. وحدت رویه (همسانسازی): اولین و ضروریترین گام، یکسانسازی قوانین، دستورالعملها، بستههای خدماتی، تعرفهها و فرانشیزها در تمام صندوقهاست تا عدالت حداقلی برقرار شود.
۲ . تجمیع اطلاعات و دادهها: ایجاد یک پایگاه داده یکپارچه برای جلوگیری از همپوشانی، شناسایی دقیق بیمهشدگان و شفافسازی هزینهها.
۳ . تجمیع منابع به صورت تدریجی: ادغام صندوقهای کوچکتر و مشابه در زیر چتر سازمانهای بزرگ بیمهگر (مانند ادغام صندوق روستاییان با بیمه سلامت) به عنوان گامی آزمایشی و کمخطرتر، پیش از هرگونه ادغام بزرگمقیاس.
در نهایت، به نظر میرسد تجمیع صندوقهای بیمهای نه یک «رویا»، بلکه یک «ضرورت اجتنابناپذیر» برای آینده نظام سلامت ایران است. پرسش اصلی، «چرایی» آن نیست، بلکه «چگونگی» عبور از موانع و طراحی مسیری هوشمندانه، پلهپله و مبتنی بر واقعیتهای اقتصادی و سیاسی کشور است. ادامه وضع موجود، با توجه به فشارهای اقتصادی و افزایش هزینههای سلامت، به طور قطع به بنبست خواهد انجامید. بنابراین شجاعت برای آغاز این مسیر اصلاحی، بزرگترین سرمایهگذاری برای بقای نظام بیمه پایه سلامت خواهد بود.
مسئولیت اجتماعی و نقش بیمه سلامت در بحرانها و حوادث غیرمترقبه ملی
حوادث غیرمترقبه و بحرانها، اعم از بلایای طبیعی، پاندمیها یا شرایط اضطراری، همواره یکی از جدیترین چالشهای پیش روی جوامع هستند و آثار عمیقی بر سلامت و معیشت مردم میگذارند. در چنین شرایطی، نظام سلامت به عنوان خط مقدم مقابله با بحران، نقشی حیاتی ایفا میکند. در این میان، بیمه سلامت به عنوان یکی از مهمترین پایههای این نظام، نه تنها مسئولیت پوشش هزینههای درمانی را بر عهده دارد، بلکه تجلیگاه عینی مسئولیت اجتماعی در حوزه سلامت به شمار میرود.
مسئولیت اجتماعی سازمان بیمه سلامت، فراتر از وظایف قراردادی و بیمهگری صرف است. این نهاد با هدف اصلی کاهش هزینههای درمانی و ارتقای دسترسی همگانی به خدمات پزشکی، به ویژه برای اقشار آسیبپذیر، گام برمیدارد و به تحقق عدالت در سلامت کمک میکند. این ماموریت در شرایط عادی با پوشش بیمهای گروههای کمدرآمد و ارائه خدمات پایه دنبال میشود، اما در مواقع بحران، ابعاد تازهای از این مسئولیت اجتماعی آشکار میشود.
تجربههای اخیر، از جمله شرایط اضطراری ناشی از جنگ ۱۲ روزه و جنگ رمضان، نشان داد که سازمان بیمه سلامت با تکیه بر راهبردهای مشخص، توانسته است نقشآفرینی موثری داشته باشد. برخی از مهمترین این اقدامات عبارتند از:
۱ . تضمین تداوم خدمات و دسترسی همگانی: در شرایط بحرانی، اولین و مهمترین اقدام، حفظ جریان ارائه خدمات درمانی بدون وقفه است. سازمان بیمه سلامت با تکیه بر آمادگی سازمانی و پایداری سامانهها، موفق شد در بازهای کوتاه، بیش از ۳ میلیون خدمت سرپایی را از طریق شبکه گستردهای از مراکز درمانی به بیمهشدگان ارائه دهد. این اقدام، مصداق بارز ایفای مسئولیت اجتماعی در سختترین شرایط ممکن است.
۲ . حمایت مالی و تسهیل فرآیندها: یکی از چالشهای اصلی در بحرانها، تامین مالی و تسریع در پرداخت هزینههاست. سازمان با پیگیری مجدانه، منابع مالی را به سرعت بین مراکز درمانی توزیع کرد. همچنین با حذف یا تسهیل موقت برخی ضوابط اداری، فرآیند دریافت دارو و خدمات برای مردم، به ویژه بیماران خاص، تسهیل شد تا هیچ فردی به دلیل مسائل اداری یا اتمام اعتبار بیمه، از خدمات محروم نماند .
۳ . هوشمندسازی و بهرهگیری از فناوریهای نوین: حرکت به سمت هوشمندسازی کامل خدمات، یک ضرورت راهبردی برای افزایش تابآوری در شرایط بحران است. در بحران اخیر، زیرساختهای پاسخگویی غیرحضوری نظیر سامانه ۱۶۶۶ و درگاههای مجازی، نقش کلیدی در کاهش اضطراب عمومی و هدایت بیمهشدگان ایفا کردند. همچنین برنامهریزی برای پاسخگویی موازی در مراکز مختلف، نشاندهنده اهمیت پدافند غیرعامل در تداوم خدمات است .
با وجود موفقیتهای ذکرشده، چالشهایی مانند محدودیتهای مالی و تاخیر در پرداخت مطالبات مراکز درمانی، همچنان بهعنوان یک معضل ساختاری مطرح است. از سوی دیگر، اگرچه پوشش کامل هزینههای ناشی از حوادث غیرمترقبه در چارچوب بیمههای پایه به طور کامل تعریف نشده، اما در مواقع بحرانی با تدابیر ویژه تلاش میشود خدمات قابلتوجهی ارائه شود .
در این راستا، تدوین و اجرای آییننامهها و دستورالعملهای مرتبط با «پوشش بیمهای خدمات در شرایط اضطرار» و همچنین «ارتقای تابآوری حوزه تامین مالی و بیمه سلامت»، گامهای مهمی در جهت تقویت ساختاری این سازمان محسوب میشود .
نتیجهگیری
نقش بیمه سلامت در بحرانها، فراتر از یک نهاد مالی و اداری، نمایش عینی مسئولیت اجتماعی یک نظام حاکمیتی در قبال سلامت و امنیت روانی جامعه است. تجربه موفق سازمان بیمه سلامت ایران در بحرانهای اخیر، نشان داد که اتکا بر برنامهریزی پیشدستانه، هوشمندسازی، همراهی نیروی انسانی متخصص و تسهیل دسترسی مردم، میتواند الگویی از تابآوری و کارآمدی نظام سلامت را به تصویر بکشد. با این حال، استمرار این مسیر نیازمند تقویت پایههای مالی، رفع موانع ساختاری و سرمایهگذاری بیشتر بر فناوریهای نوین برای ارتقای هرچه بیشتر عدالت در سلامت است.
پوشش بیمهای خدمات توانبخشی و مرتبط با سالمندی؛ آمادگی بیمههای پایه سلامت برای مواجهه با سونامی پیری جمعیت
ایران با شتابی کم سابقه در حال ورود به دوران سالمندی جمعیت است. بر اساس جدیدترین آمارها، هم اکنون حدود ۱۲ درصد از جمعیت کشور (نزدیک به ۱۰ میلیون و ۲۰۰ هزار نفر) را سالمندان بالای ۶۰ سال تشکیل میدهند و پیش بینی میشود این رقم تا سال ۱۴۳۰ به بیش از ۳۰ درصد برسد. این تحول جمعیتی که در کشورهای توسعه یافته طی نزدیک به یک قرن رخ داده، در ایران تنها ظرف ۲۵ تا ۴۰ سال اتفاق میافتد؛ پدیدهای که بسیاری از کارشناسان از آن به عنوان «سونامی سالمندی» یاد میکنند.
نکته هشداردهندهتر، افزایش شمار سالمندان تنهاست. حدود ۶.۸ میلیون سالمند ایرانی بدون همسر زندگی میکنند که از این میان ۳ تا ۳.۵ میلیون نفر زن هستند. این پدیده با گسترش تجرد در میانسالی و کاهش شدید نرخ باروری (نخستین بار در سال ۱۴۰۳ تعداد موالید به زیر یک میلیون نفر رسید) تشدید شده و آیندهای را رقم خواهد زد که در آن شمار فزایندهای از سالمندان، بدون شبکه حمایت خانوادگی و تنها، نیازمند مراقبتهای تخصصی خواهند بود .
این واقعیتها، بیمههای پایه سلامت را پیش از هر نهاد دیگری در خط مقدم پاسخگویی به این بحران قرار میدهد. پرسش کلیدی این است: آیا پوششهای بیمهای فعلی برای خدمات توانبخشی و مراقبتی سالمندان، پاسخگوی این موج عظیم خواهد بود؟
خدمات توانبخشی سالمندان مجموعه اقدامات هدفمندی است که برای قادرسازی فرد به دستیابی به حداکثر توانایی عملکردی در ابعاد جسمی، حسی، ذهنی، روانی و اجتماعی انجام میشود. بیش از ۹۵ درصد سالمندان دستکم یک بیماری مزمن دارند و ۵۵ درصد با سه بیماری یا بیشتر دست و پنجه نرم میکنند که هزینههای درمانی را تا ۶ برابر افزایش میدهد .
این خدمات به چهار دسته اصلی تقسیم میشوند:
• توانبخشی پزشکی: فیزیوتراپی، کاردرمانی، گفتاردرمانی، بینایی سنجی و پرستاری
• توانبخشی اجتماعی: مددکاری برای افزایش سازگاری و حل مشکلات اجتماعی
• توانبخشی حرفهای: کشف و تقویت توانمندیهای حرفهای
• توانبخشی آموزشی: آموزش اصول زندگی سالم، پیشگیری از عوارض و تغذیه سالم
با این حال، زیرساختهای ارائه این خدمات به شدت ناکافی است. کشور به حداقل ۲۵۰۰ متخصص طب سالمندی نیاز دارد، اما تنها ۲۳ نفر در این حوزه فعالیت میکنند. کمبود شدید فیزیوتراپیست، کاردرمانگر، گفتاردرمانگر و پرستار آموزش دیده، یکی از موانع اصلی ارائه خدمات توانبخشی به سالمندان است .
بر اساس تفاهمنامه میان سازمان بهزیستی و بیمه سلامت، خدمات توانبخشی از جمله کاردرمانی، گفتاردرمانی، تجویز سمعک و درمان اختلالات ارتباطی برای افراد دارای معلولیت تحت پوشش قرار گرفته است . با این حال، اجرای این تعهد با مشکلات جدی روبهرو شده است. سازمان بیمه سلامت صراحتاً اعلام کرده که بدون تامین منابع مالی نشاندار و جدید، امکان پذیرش تعهدات زائد بر بودجه را ندارد. بودجه این سازمان در سالهای اخیر کاهش ۱۰ تا ۱۵ درصدی داشته و پذیرش تعهدات جدید بدون تامین اعتبار، تخلف محسوب میشود .
این چالش در مورد سالمندان که جمعیتی بسیار وسیعتر از معلولان تحت پوشش را تشکیل میدهند، ابعاد بزرگتری پیدا میکند. در حالیکه برای اجرای قانون حمایت از معلولان بیش از ۳۰ هزار میلیارد تومان نیاز است و تنها ۱۳۰۰ میلیارد آن تامین شده، گسترش این پوشش به کل جمعیت سالمند نیازمند بودجهای چندین برابر خواهد بود .
شکافهای ساختاری؛ از کمبود منابع تا نبود برنامه ریزی
نظام سلامت کشور برای مواجهه با سونامی سالمندی آمادگی لازم را ندارد. مهمترین کمبودها عبارتند از:
• نیروی انسانی متخصص: کمبود پزشک، پرستار، کمک بهیار و متخصصان توانبخشی در سطحی بحرانی قرار دارد. آموزش نیروی متخصص عمدتاً محدود به تهران است و سایر شهرها از این آموزشها بی بهره هستند.
• زیرساختهای ناکافی: بیمارستانها و مراکز درمانی فاقد امکانات مناسب برای سالمندان مانند رمپ، آسانسور استاندارد و تختهای مناسب هستند .
• خانوادههای تحت فشار: با کاهش بعد خانوار و افزایش سالمندان تنها، فشار مراقبت از سالمندان بر دوش نسل میانسال (همزمان با فرزندپروری) افتاده است. حدود ۶۷ درصد سالمندان بدون همسر زندگی میکنند و فشار بر نظام سلامت و مراکز نگهداری را افزایش خواهند داد .
مسیر پیش رو؛ الزامات فوری برای بیمههای پایه
۱ . تامین منابع مالی اختصاصی و نشاندار: هرگونه توسعه پوشش بیمهای خدمات توانبخشی سالمندان باید با تامین اعتبار جدید همراه باشد.
۲. آموزش و جذب نیروی متخصص در سراسر کشور: توسعه پوشش بیمهای بدون وجود ارائه دهندگان خدمت، امری بیهوده است. تسریع در آموزش متخصصان طب سالمندی و رشتههای توانبخشی در تمام استانها ضرورتی اجتناب ناپذیر است .
۳. طراحی بستههای بیمهای متناسب با نیاز سالمندان: پوشش خدمات توانبخشی در منزل (که میتواند جایگزین مناسبی برای نگهداری در مراکز شبانه روزی باشد) و همچنین خدمات مشاوره روانشناسی و مددکاری برای سالمندان تنها، باید در اولویت قرار گیرد .
۴ . همکاری بین بخشی و اصلاح ساختار: هماهنگی میان سازمان برنامه و بودجه، وزارت بهداشت، سازمان بهزیستی و سازمانهای بیمهگر برای تدوین برنامه جامع پوشش بیمهای سالمندان، اجتناب ناپذیر است. بدون این هماهنگی، هرگونه اقدامی سطحی و ناکارآمد خواهد بود.
جمع بندی؛ زمانی برای اقدام فوری
ایران با سونامی سالمندی مواجه است؛ پدیدهای که نه یک پیش بینی دور، بلکه واقعیتی محسوس در دهه کنونی است. بیمههای پایه سلامت به عنوان یکی از مهمترین نهادهای پاسخگو، در صورت عدم برنامه ریزی و تامین منابع کافی، نه تنها قادر به ارائه خدمات نخواهند بود، بلکه با بحرانی مالی و اعتباری مواجه خواهند شد.
پوشش بیمهای خدمات توانبخشی و مراقبتی سالمندان باید به عنوان یک اولویت راهبردی در دستور کار قرار گیرد. این مسیر مستلزم عزم ملی، تامین اعتبارات کافی و برنامه ریزی بلندمدت است. چنانچه از همین امروز اقدامی نشود، فردا با نسلی از سالمندان تنها، بیمار و درمانده روبهرو خواهیم بود که نظام سلامت توان پاسخگویی به نیازهای آنها را ندارد. زمان اقدام، امروز است؛ پیش از آنکه سونامی فرا برسد.
حفاظت مالی از خانوارها در برابر هزینههای کمرشکن سلامت
یکی از اهداف اساسی نظامهای سلامت، محافظت از خانوارها در برابر پیامدهای مالی ناشی از هزینههای سلامت است. با این حال، در ایران، مواجهه با هزینههای کمرشکن سلامت (Catastrophic Health Expenditures) همچنان به عنوان یک چالش جدی باقی مانده و اهداف تعیین شده در برنامههای توسعه محقق نشده است.
طبق تعریف سازمان جهانی بهداشت، زمانی که پرداختهای مستقیم از جیب خانوار برای سلامت به ۴۰ درصد یا بیشتر از ظرفیت پرداخت خانوار برسد، هزینههای کمرشکن سلامت رخ داده است.
یکی از چالشهای اساسی، سهم بالای پرداختهای مستقیم از جیب در هزینههای سلامت است. هرچند برنامههای سیاستی مانند طرح تحول سلامت کاهش این سهم را به همراه داشته، اما همچنان نرخ مواجهه با هزینههای کمرشکن رو به افزایش است. تورم بالا و افزایش قیمت دارو و خدمات درمانی، فشار مضاعفی بر خانوارها وارد کرده و با وجود تاکید بر اینکه حداکثر ۳۰ درصد هزینهها از جیب مردم پرداخت شود، این هدف محقق نشده است .
برای کاهش مواجهه خانوارها با هزینههای کمرشکن سلامت، مجموعهای از اقدامات ضروری به نظر میرسد:
۱. تقویت پوشش بیمهای و کاهش پرداخت از جیب: گسترش عمق پوشش بیمههای پایه و افزایش تعهدات بیمهگرها، به ویژه برای گروههای آسیبپذیر، از مهمترین راهکارهاست. پوشش کاملتر هزینه داروها (همانند پوشش اخیر ۱۰۲۶ قلم داروی جدید) و خدمات ضروری میتواند بخش قابل توجهی از بار مالی را کاهش دهد .
۲. تامین منابع مالی پایدار: ناپایداری منابع مالی نظام سلامت، چالش اساسی در مسیر حفاظت مالی است. تخصیص کامل و بهموقع منابع مصوب مانند بودجه ۱۴۰۵ که مجلس آن را افزایش داده، میتواند از تحمیل هزینههای ناشی از افزایش قیمت دارو و درمان به بیماران جلوگیری کند .
۳ . بازنگری در سیاستهای حمایتی: طراحی سیاستهای هدفمند با توجه به ویژگیهای اجتماعی-اقتصادی خانوارها و تمرکز بر بیماریهای پرهزینه، ضروری است. همچنین ایجاد نظام نظارتی و ارزیابی مستمر برای پایش تاثیر سیاستها و اصلاح آنها پیشنهاد میشود .
۴. تقویت نظام ارجاع و پزشکی خانواده: ساختاردهی به تقاضا از طریق نظام ارجاع و پزشکی خانواده میتواند از هزینههای غیرضروری جلوگیری کرده و کارایی نظام سلامت را بهبود بخشد .