در حافظه موقت ذخیره شد...
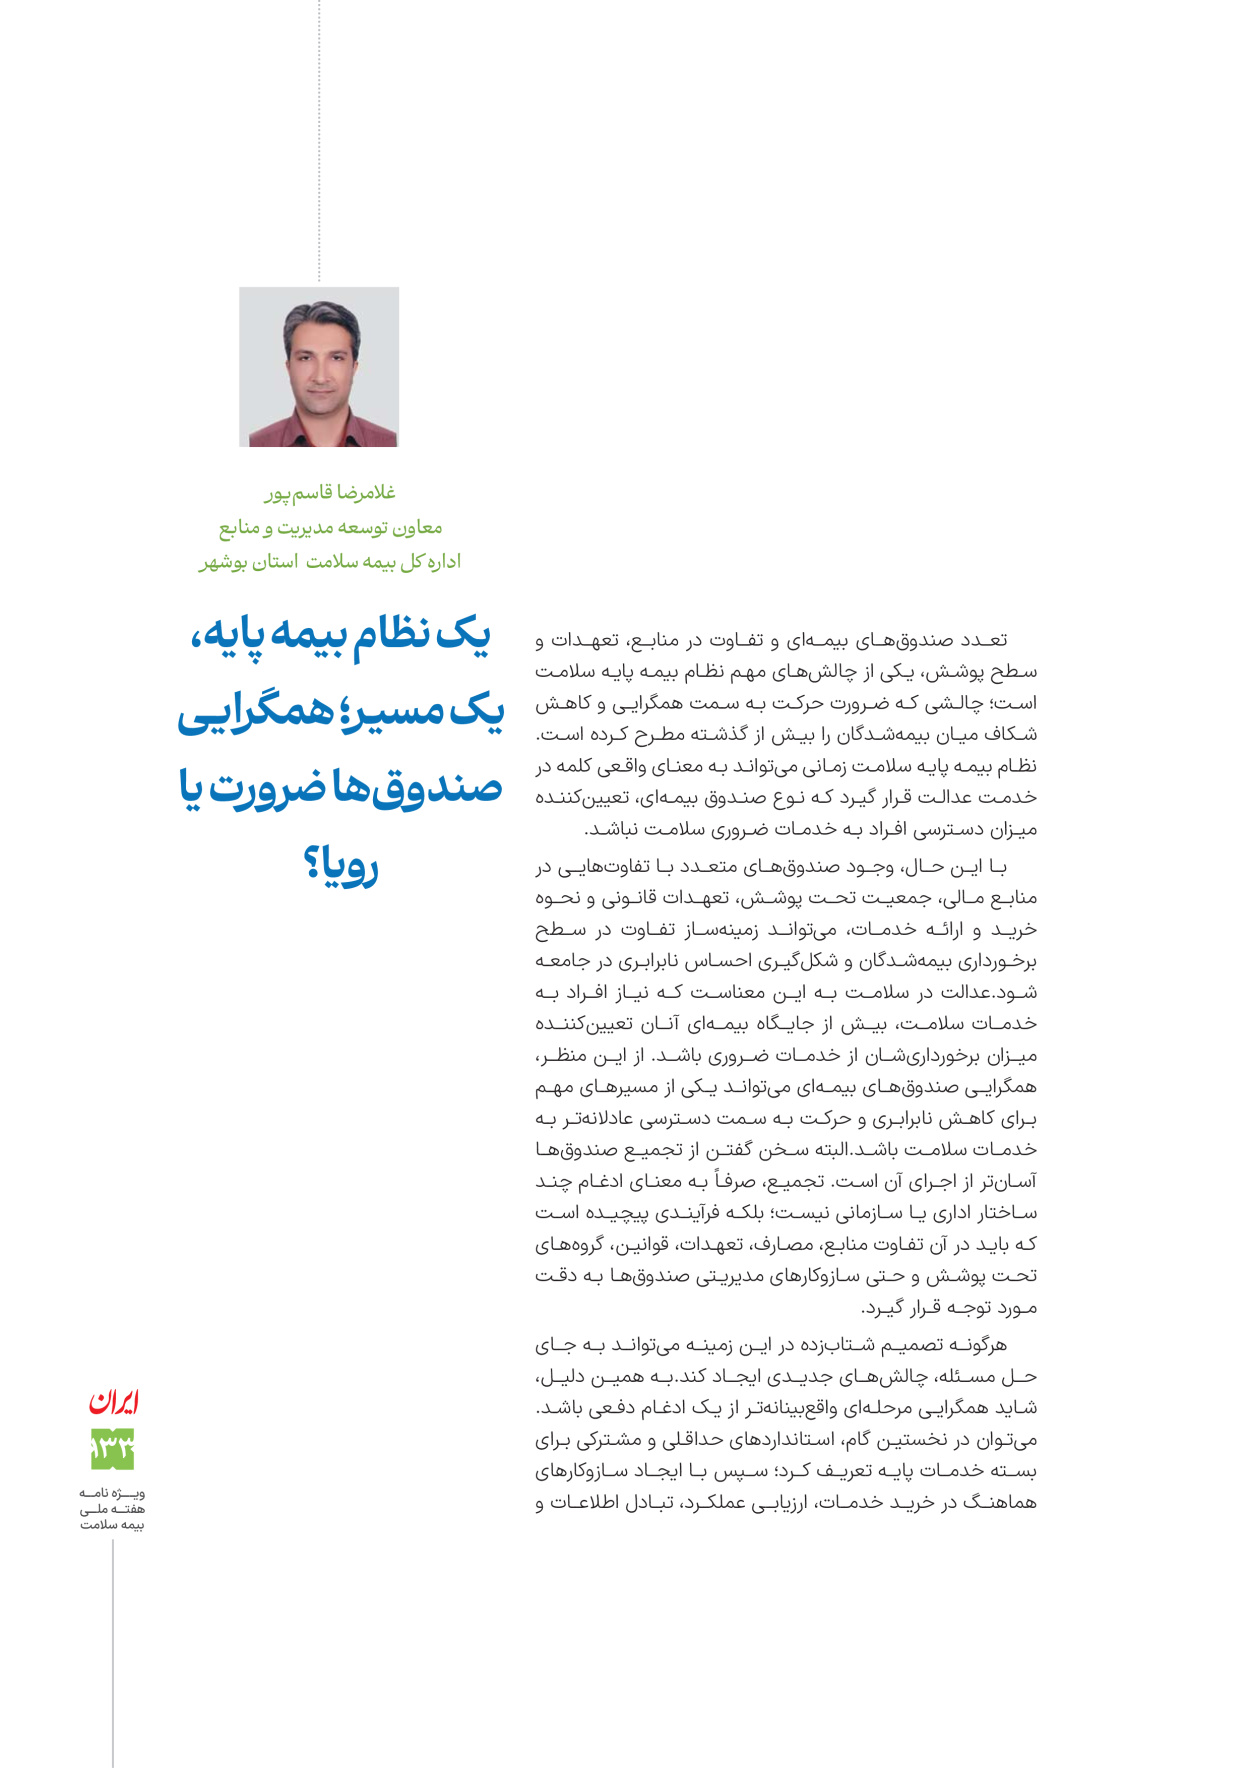
غلامرضا قاسمپور معاون توسعه مدیریت و منابع اداره کل بیمه سلامت استان بوشهر
یک نظام بیمه پایه، یک مسیر؛ همگرایی صندوقها ضرورت یا رویا؟
با این حال، وجود صندوقهای متعدد با تفاوتهایی در منابع مالی، جمعیت تحت پوشش، تعهدات قانونی و نحوه خرید و ارائه خدمات، میتواند زمینهساز تفاوت در سطح برخورداری بیمهشدگان و شکلگیری احساس نابرابری در جامعه شود.عدالت در سلامت به این معناست که نیاز افراد به خدمات سلامت، بیش از جایگاه بیمهای آنان تعیینکننده میزان برخورداریشان از خدمات ضروری باشد. از این منظر، همگرایی صندوقهای بیمهای میتواند یکی از مسیرهای مهم برای کاهش نابرابری و حرکت به سمت دسترسی عادلانهتر به خدمات سلامت باشد.البته سخن گفتن از تجمیع صندوقها آسانتر از اجرای آن است. تجمیع، صرفاً به معنای ادغام چند ساختار اداری یا سازمانی نیست؛ بلکه فرآیندی پیچیده است که باید در آن تفاوت منابع، مصارف، تعهدات، قوانین، گروههای تحت پوشش و حتی سازوکارهای مدیریتی صندوقها به دقت مورد توجه قرار گیرد.
هرگونه تصمیم شتابزده در این زمینه میتواند به جای حل مسئله، چالشهای جدیدی ایجاد کند.به همین دلیل، شاید همگرایی مرحلهای واقعبینانهتر از یک ادغام دفعی باشد. میتوان در نخستین گام، استانداردهای حداقلی و مشترکی برای بسته خدمات پایه تعریف کرد؛ سپس با ایجاد سازوکارهای هماهنگ در خرید خدمات، ارزیابی عملکرد، تبادل اطلاعات و مدیریت منابع، فاصله میان صندوقها را به تدریج کاهش داد.در این میان، اطلاعات و دادههای بیمهای نقشی تعیینکننده دارند. ایجاد یک تصویر جامع و دقیق از وضعیت بیمهای هر فرد میتواند از همپوشانیهای بیمهای و موازیکاری جلوگیری کند و امکان مدیریت بهتر منابع و تصمیمگیری دقیقتر را فراهم آورد.
همچنین، داشتن اطلاعات یکپارچه میتواند جابهجایی افراد میان صندوقها و استمرار پوشش بیمهای آنان را تسهیل کند.اما هیچ اصلاح ساختاری بدون توجه به پایداری مالی نمیتواند موفق باشد. تجمیع یا همگرایی صندوقها، به خودی خود منابع جدید ایجاد نمیکند و اگر همزمان با اصلاح منابع، مصارف، روشهای خرید خدمت و مدیریت هزینهها همراه نباشد، صرفاً تغییر شکل ساختار موجود خواهد بود.
از سوی دیگر، در هرگونه اصلاح نظام بیمهای، حقوق و منافع بیمهشدگان باید در مرکز تصمیمگیری قرار داشته باشد. هدف نهایی اصلاحات، نباید صرفاً کوچکتر یا بزرگتر شدن ساختارهای سازمانی باشد؛ بلکه باید ارتقای کیفیت خدمت، کاهش نابرابری، افزایش شفافیت و دسترسی عادلانهتر مردم به خدمات سلامت باشد.بنابراین، شاید پرسش اصلی این نباشد که «آیا تجمیع صندوقهای بیمهای ممکن است؟» بلکه پرسش مهمتر این است که «چگونه میتوان با کمترین هزینه اجتماعی و اجرایی، بیشترین همگرایی را در نظام بیمه پایه ایجاد کرد؟»پاسخ به این پرسش، نیازمند گفتوگوی مستمر میان دستگاههای مرتبط، بررسی دقیق تجربههای گذشته، استفاده از دادههای واقعی، توجه به تفاوتهای موجود میان صندوقها و طراحی یک نقشه راه مرحلهای است.
همگرایی صندوقهای بیمهای، اگر با برنامهریزی، تدریج، گفتوگوی بیندستگاهی و رعایت حقوق بیمهشدگان دنبال شود، میتواند از یک پروژه صرفاً اداری فراتر رفته و به گامی بنیادین برای تحقق عدالت، شفافیت و پایداری در نظام بیمه پایه سلامت کشور تبدیل شود.