گزارش تازه وزارت راه و شهرسازی از شکاف میان موجودی مسکن و توان اقتصادی خانوارها حکایت دارد
دوگانه تأمین مسکن و درآمد خانوار
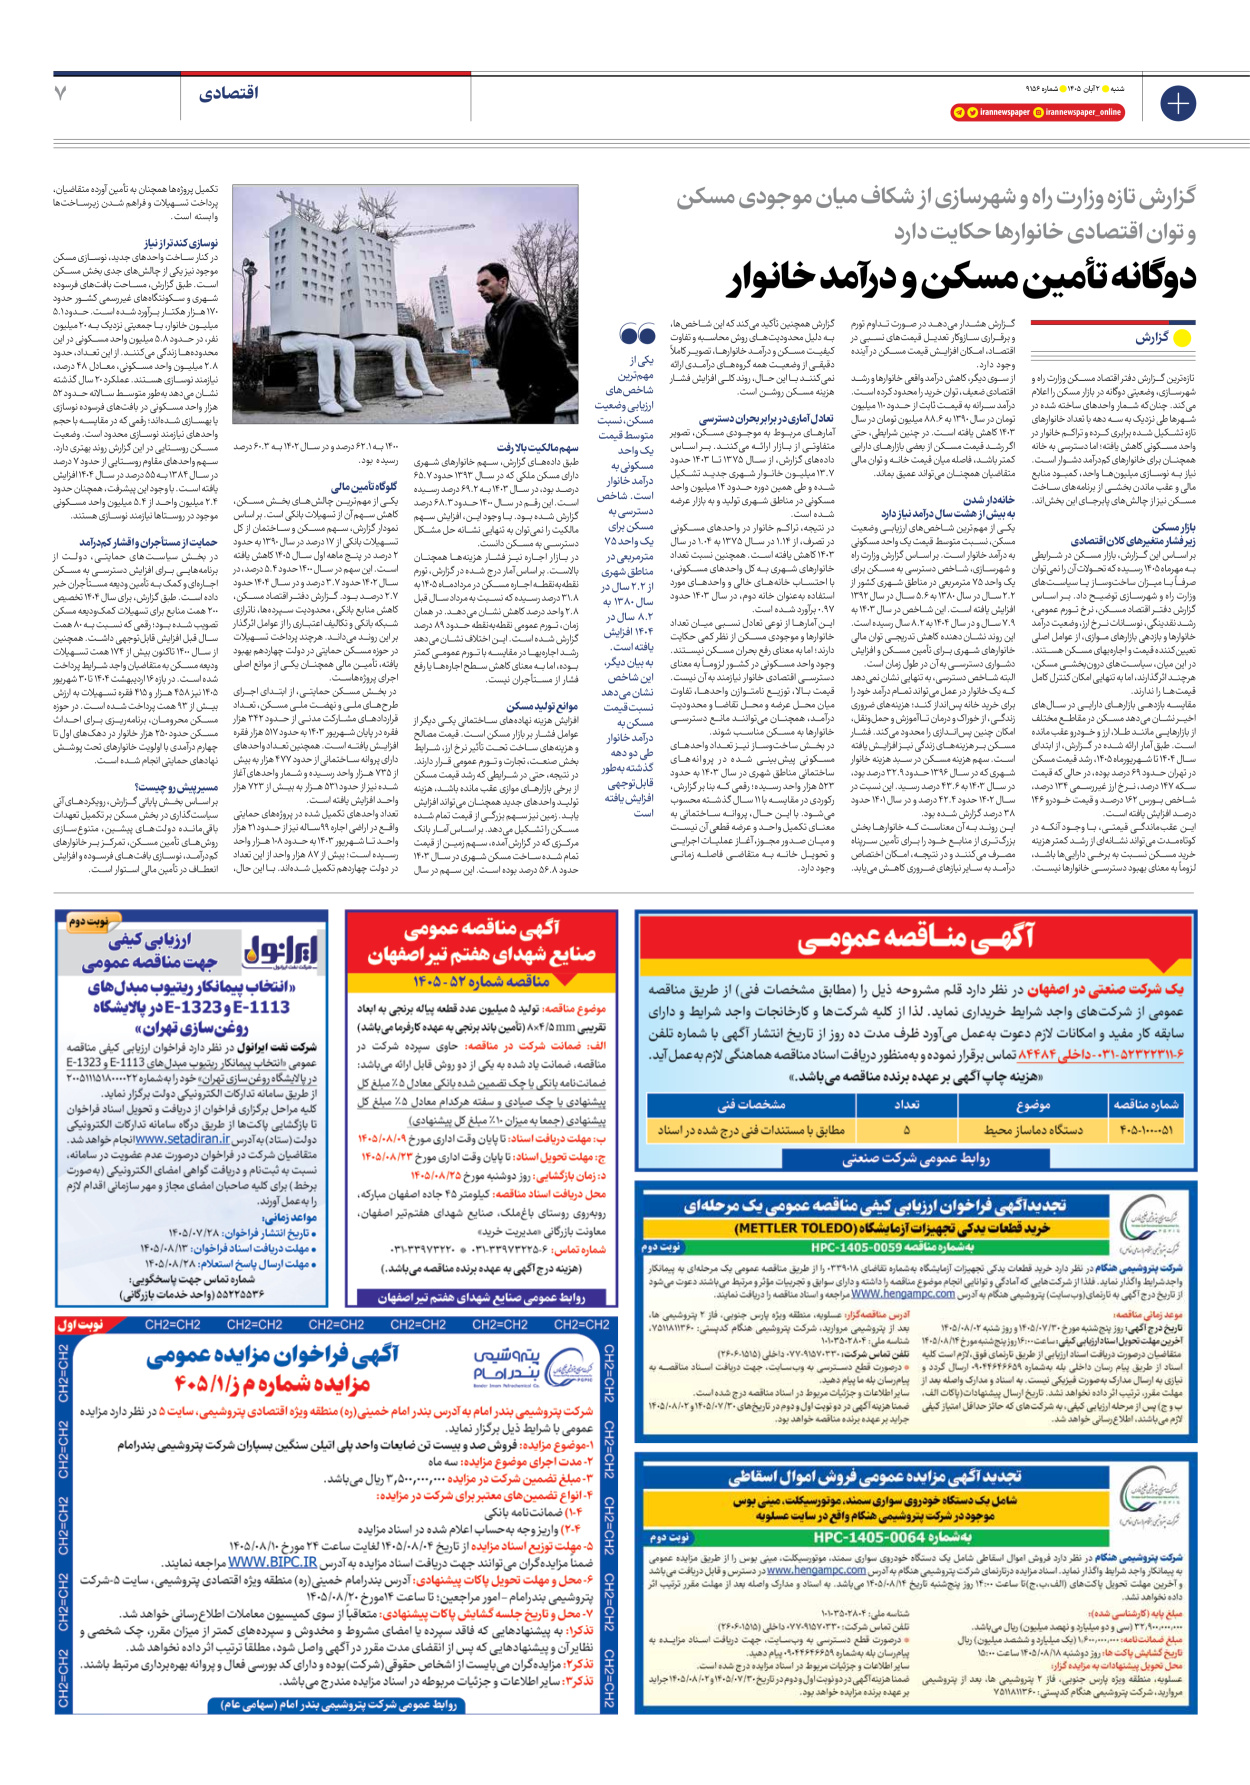
تازهترین گزارش دفتر اقتصاد مسکن وزارت راه و شهرسازی، وضعیتی دوگانه در بازار مسکن را اعلام میکند. چنانکه شمار واحدهای ساخته شده در شهرها طی نزدیک به سه دهه با تعداد خانوارهای تازه تشکیل شده برابری کرده و تراکم خانوار در واحد مسکونی کاهش یافته؛ اما دسترسی به خانه همچنان برای خانوارهای کمدرآمد دشوار است. نیاز به نوسازی میلیونها واحد، کمبود منابع مالی و عقب ماندن بخشی از برنامههای ساخت مسکن نیز از چالشهای پابرجای این بخشاند.
بازار مسکن
زیر فشار متغیرهای کلان اقتصادی
بر اساس این گزارش، بازار مسکن در شرایطی به مهرماه ۱۴۰۵ رسیده که تحولات آن را نمیتوان صرفاً با میزان ساختوساز یا سیاستهای وزارت راه و شهرسازی توضیح داد. بر اساس گزارش دفتر اقتصاد مسکن، نرخ تورم عمومی، رشد نقدینگی، نوسانات نرخ ارز، وضعیت درآمد خانوارها و بازدهی بازارهای موازی، از عوامل اصلی تعیینکننده قیمت و اجارهبهای مسکن هستند. در این میان، سیاستهای درونبخشی مسکن، هرچند اثرگذارند، اما به تنهایی امکان کنترل کامل قیمتها را ندارند.
مقایسه بازدهی بازارهای دارایی در سالهای اخیر نشان میدهد مسکن در مقاطع مختلف از بازارهایی مانند طلا، ارز و خودرو عقب مانده است. طبق آمار ارائه شده در گزارش، از ابتدای سال ۱۴۰۴ تا شهریورماه ۱۴۰۵، رشد قیمت مسکن در تهران حدود ۶۹ درصد بوده، در حالی که قیمت سکه ۱۴۷ درصد، نرخ ارز غیررسمی ۱۳۴ درصد، شاخص بورس ۱۶۲ درصد و قیمت خودرو ۱۴۶ درصد افزایش یافته است.
این عقبماندگی قیمتی، با وجود آنکه در کوتاهمدت میتواند نشانهای از رشد کمتر هزینه خرید مسکن نسبت به برخی داراییها باشد، لزوماً به معنای بهبود دسترسی خانوارها نیست. گزارش هشدار میدهد در صورت تداوم تورم و برقراری سازوکار تعدیل قیمتهای نسبی در اقتصاد، امکان افزایش قیمت مسکن در آینده وجود دارد.
از سوی دیگر، کاهش درآمد واقعی خانوارها و رشد اقتصادی ضعیف، توان خرید را محدود کرده است. درآمد سرانه به قیمت ثابت از حدود ۱۱۰ میلیون تومان در سال ۱۳۹۰ به ۸۸.۶ میلیون تومان در سال ۱۴۰۳ کاهش یافته است. در چنین شرایطی، حتی اگر رشد قیمت مسکن از بعضی بازارهای دارایی کمتر باشد، فاصله میان قیمت خانه و توان مالی متقاضیان همچنان میتواند عمیق بماند.
خانهدار شدن
به بیش از هشت سال درآمد نیاز دارد
یکی از مهمترین شاخصهای ارزیابی وضعیت مسکن، نسبت متوسط قیمت یک واحد مسکونی به درآمد خانوار است. بر اساس گزارش وزارت راه و شهرسازی، شاخص دسترسی به مسکن برای یک واحد ۷۵ مترمربعی در مناطق شهری کشور از ۲.۲ سال در سال ۱۳۸۰ به ۵.۶ سال در سال ۱۳۹۲ افزایش یافته است. این شاخص در سال 1403 به ۷.۹ سال و در سال ۱۴۰۴ به ۸.۲ سال رسیده است. این روند نشان دهنده کاهش تدریجی توان مالی خانوارهای شهری برای تأمین مسکن و افزایش دشواری دسترسی به آن در طول زمان است.
البته شاخص دسترسی، به تنهایی نشان نمیدهد که یک خانوار در عمل میتواند تمام درآمد خود را برای خرید خانه پسانداز کند؛ هزینههای ضروری زندگی، از خوراک و درمان تا آموزش و حملونقل، امکان چنین پساندازی را محدود میکند. فشار مسکن بر هزینههای زندگی نیز افزایش یافته است. سهم هزینه مسکن در سبد هزینه خانوار شهری که در سال ۱۳۹۶ حدود ۳۲.۹ درصد بود، در سال ۱۴۰۳ به ۴۳.۶ درصد رسید. این نسبت در سال ۱۴۰۲ حدود ۴۲.۴ درصد و در سال ۱۴۰۱ حدود ۳۸ درصد گزارش شده بود.
این روند به آن معناست که خانوارها بخش بزرگتری از منابع خود را برای تأمین سرپناه مصرف میکنند و در نتیجه، امکان اختصاص درآمد به سایر نیازهای ضروری کاهش مییابد. گزارش همچنین تأکید میکند که این شاخصها، به دلیل محدودیتهای روش محاسبه و تفاوت کیفیت مسکن و درآمد خانوارها، تصویر کاملاً دقیقی از وضعیت همه گروههای درآمدی ارائه نمیکنند با این حال، روند کلی افزایش فشار هزینه مسکن روشن است.
تعادل آماری در برابر بحران دسترسی
آمارهای مربوط به موجودی مسکن، تصویر متفاوتی از بازار ارائه میکنند. بر اساس دادههای گزارش، از سال ۱۳۷۵ تا ۱۴۰۳ حدود ۱۳.۷ میلیون خانوار شهری جدید تشکیل شده و طی همین دوره حدود ۱۴ میلیون واحد مسکونی در مناطق شهری تولید و به بازار عرضه شده است.
در نتیجه، تراکم خانوار در واحدهای مسکونی در تصرف، از ۱.۱۴ در سال ۱۳۷۵ به ۱.۰۴ در سال ۱۴۰۳ کاهش یافته است. همچنین نسبت تعداد خانوارهای شهری به کل واحدهای مسکونی، با احتساب خانههای خالی و واحدهای مورد استفاده بهعنوان خانه دوم، در سال ۱۴۰۳ حدود ۰.۹۷ برآورد شده است.
این آمارها از نوعی تعادل نسبی میان تعداد خانوارها و موجودی مسکن از نظر کمی حکایت دارند؛ اما به معنای رفع بحران مسکن نیستند. وجود واحد مسکونی در کشور لزوماً به معنای دسترسی اقتصادی خانوار نیازمند به آن نیست. قیمت بالا، توزیع نامتوازن واحدها، تفاوت میان محل عرضه و محل تقاضا و محدودیت درآمد، همچنان میتوانند مانع دسترسی خانوارها به مسکن مناسب شوند.
در بخش ساختوساز نیز تعداد واحدهای مسکونی پیشبینی شده در پروانههای ساختمانی مناطق شهری در سال ۱۴۰۳ به حدود ۵۲۳ هزار واحد رسیده؛ رقمی که بنا بر گزارش، رکوردی در مقایسه با ۱۱ سال گذشته محسوب میشود. با این حال، پروانه ساختمانی به معنای تکمیل واحد و عرضه قطعی آن نیست و میان صدور مجوز، آغاز عملیات اجرایی و تحویل خانه به متقاضی فاصله زمانی
وجود دارد.
سهم مالکیت بالا رفت
طبق دادههای گزارش، سهم خانوارهای شهری دارای مسکن ملکی که در سال ۱۳۹۳ حدود ۶۵.۷ درصد بود، در سال ۱۴۰۳ به ۶۹.۲ درصد رسیده است. این رقم در سال ۱۴۰۰ حدود ۶۸.۳ درصد گزارش شده بود. با وجود این، افزایش سهم مالکیت را نمیتوان به تنهایی نشانه حل مشکل دسترسی به مسکن دانست.
در بازار اجاره نیز فشار هزینهها همچنان بالاست. بر اساس آمار درج شده در گزارش، تورم نقطهبهنقطه اجاره مسکن در مردادماه ۱۴۰۵ به ۳۱.۸ درصد رسیده که نسبت به مرداد سال قبل ۲.۸ واحد درصد کاهش نشان میدهد. در همان زمان، تورم عمومی نقطهبهنقطه حدود ۸۹ درصد گزارش شده است. این اختلاف نشان میدهد رشد اجارهبها در مقایسه با تورم عمومی کمتر بوده، اما به معنای کاهش سطح اجارهها یا رفع فشار از مستأجران نیست.
موانع تولید مسکن
افزایش هزینه نهادههای ساختمانی یکی دیگر از عوامل فشار بر بازار مسکن است. قیمت مصالح و هزینههای ساخت تحت تأثیر نرخ ارز، شرایط بخش صنعت، تجارت و تورم عمومی قرار دارند. در نتیجه، حتی در شرایطی که رشد قیمت مسکن از برخی بازارهای موازی عقب مانده باشد، هزینه تولید واحدهای جدید همچنان میتواند افزایش یابد. زمین نیز سهم بزرگی از قیمت تمام شده مسکن را تشکیل میدهد. بر اساس آمار بانک مرکزی که در گزارش آمده، سهم زمین از قیمت تمام شده ساخت مسکن شهری در سال ۱۴۰۳ حدود ۵۶.۸ درصد بوده است. این سهم در سال ۱۴۰۰ به ۶۲.۱ درصد و در سال ۱۴۰۲ به ۶۰.۳ درصد رسیده بود.
گلوگاه تأمین مالی
یکی از مهمترین چالشهای بخش مسکن، کاهش سهم آن از تسهیلات بانکی است. بر اساس نمودار گزارش، سهم مسکن و ساختمان از کل تسهیلات بانکی از ۱۷ درصد در سال ۱۳۹۰ به حدود ۲ درصد در پنج ماهه اول سال ۱۴۰۵ کاهش یافته است. این سهم در سال ۱۴۰۰ حدود ۵.۴ درصد، در سال ۱۴۰۲ حدود ۳.۷ درصد و در سال ۱۴۰۴ حدود ۲.۷ درصد بود. گزارش دفتر اقتصاد مسکن، کاهش منابع بانکی، محدودیت سپردهها، ناترازی شبکه بانکی و تکالیف اعتباری را از عوامل اثرگذار بر این روند میداند. هرچند پرداخت تسهیلات در حوزه مسکن حمایتی در دولت چهاردهم بهبود یافته، تأمین مالی همچنان یکی از موانع اصلی اجرای پروژههاست.
در بخش مسکن حمایتی، از ابتدای اجرای طرحهای ملی و نهضت ملی مسکن، تعداد قراردادهای مشارکت مدنی از حدود ۳۴۲ هزار فقره در پایان شهریور ۱۴۰۳ به حدود ۵۱۷ هزار فقره افزایش یافته است. همچنین تعداد واحدهای دارای پروانه ساختمانی از حدود ۴۷۷ هزار به بیش از ۷۳۵ هزار واحد رسیده و شمار واحدهای آغاز شده نیز از حدود ۵۳۱ هزار به بیش از ۷۲۳ هزار واحد افزایش یافته است.
تعداد واحدهای تکمیل شده در پروژههای حمایتی واقع در اراضی اجاره ۹۹ساله نیز از حدود ۲۱ هزار واحد تا شهریور ۱۴۰۳ به حدود ۱۰۸ هزار واحد رسیده است؛ بیش از ۸۷ هزار واحد از این تعداد در دولت چهاردهم تکمیل شدهاند. با این حال، تکمیل پروژهها همچنان به تأمین آورده متقاضیان، پرداخت تسهیلات و فراهم شدن زیرساختها وابسته است.
نوسازی کندتر از نیاز
در کنار ساخت واحدهای جدید، نوسازی مسکن موجود نیز یکی از چالشهای جدی بخش مسکن است. طبق گزارش، مساحت بافتهای فرسوده شهری و سکونتگاههای غیررسمی کشور حدود ۱۷۰ هزار هکتار برآورد شده است. حدود ۵.۱ میلیون خانوار، با جمعیتی نزدیک به ۲۰ میلیون نفر، در حدود ۵.۸ میلیون واحد مسکونی در این محدودهها زندگی میکنند. از این تعداد، حدود ۲.۸ میلیون واحد مسکونی، معادل ۴۸ درصد، نیازمند نوسازی هستند. عملکرد ۲۰ سال گذشته نشان میدهد بهطور متوسط سالانه حدود ۵۲ هزار واحد مسکونی در بافتهای فرسوده نوسازی یا بهسازی شدهاند؛ رقمی که در مقایسه با حجم واحدهای نیازمند نوسازی محدود است. وضعیت مسکن روستایی در این گزارش روند بهتری دارد. سهم واحدهای مقاوم روستایی از حدود ۷ درصد در سال ۱۳۸۴ به ۵۵ درصد در سال ۱۴۰۴ افزایش یافته است. با وجود این پیشرفت، همچنان حدود ۲.۴ میلیون واحد از ۵.۴ میلیون واحد مسکونی موجود در روستاها نیازمند نوسازی هستند.
حمایت از مستأجران و اقشار کمدرآمد
در بخش سیاستهای حمایتی، دولت از برنامههایی برای افزایش دسترسی به مسکن اجارهای و کمک به تأمین ودیعه مستأجران خبر داده است. طبق گزارش، برای سال ۱۴۰۴ تخصیص ۲۰۰ همت منابع برای تسهیلات کمکودیعه مسکن تصویب شده بود؛ رقمی که نسبت به ۸۰ همت سال قبل افزایش قابلتوجهی داشت. همچنین از سال ۱۴۰۰ تاکنون بیش از ۱۷۴ همت تسهیلات ودیعه مسکن به متقاضیان واجد شرایط پرداخت شده است. در بازه ۱۶ اردیبهشت ۱۴۰۴ تا ۳۰ شهریور ۱۴۰۵ نیز ۴۵۸ هزار و ۴۱۵ فقره تسهیلات به ارزش بیش از ۹۳ همت پرداخت شده است. در حوزه مسکن محرومان، برنامهریزی برای احداث مسکن حدود ۲۵۰ هزار خانوار در دهکهای اول تا چهارم درآمدی با اولویت خانوارهای تحت پوشش نهادهای حمایتی انجام شده است.
مسیر پیش رو چیست؟
بر اساس بخش پایانی گزارش، رویکردهای آتی سیاستگذاری در بخش مسکن بر تکمیل تعهدات باقیمانده دولتهای پیشین، متنوعسازی روشهای تأمین مسکن، تمرکز بر خانوارهای کمدرآمد، نوسازی بافتهای فرسوده و افزایش انعطاف در تأمین مالی استوار است.