وقتی هزینه حمل غله سه برابر میشود؛ زنگ هشدار برای تجارت خزر
جهش کرایهها در مسیر خزر، آزمونی برای تجارت ایران و روسیه
سید محمد کاظم عابدی
کارشناس اقتصادی سرکنسولگری
جمهوری اسلامی ایران در آستراخان
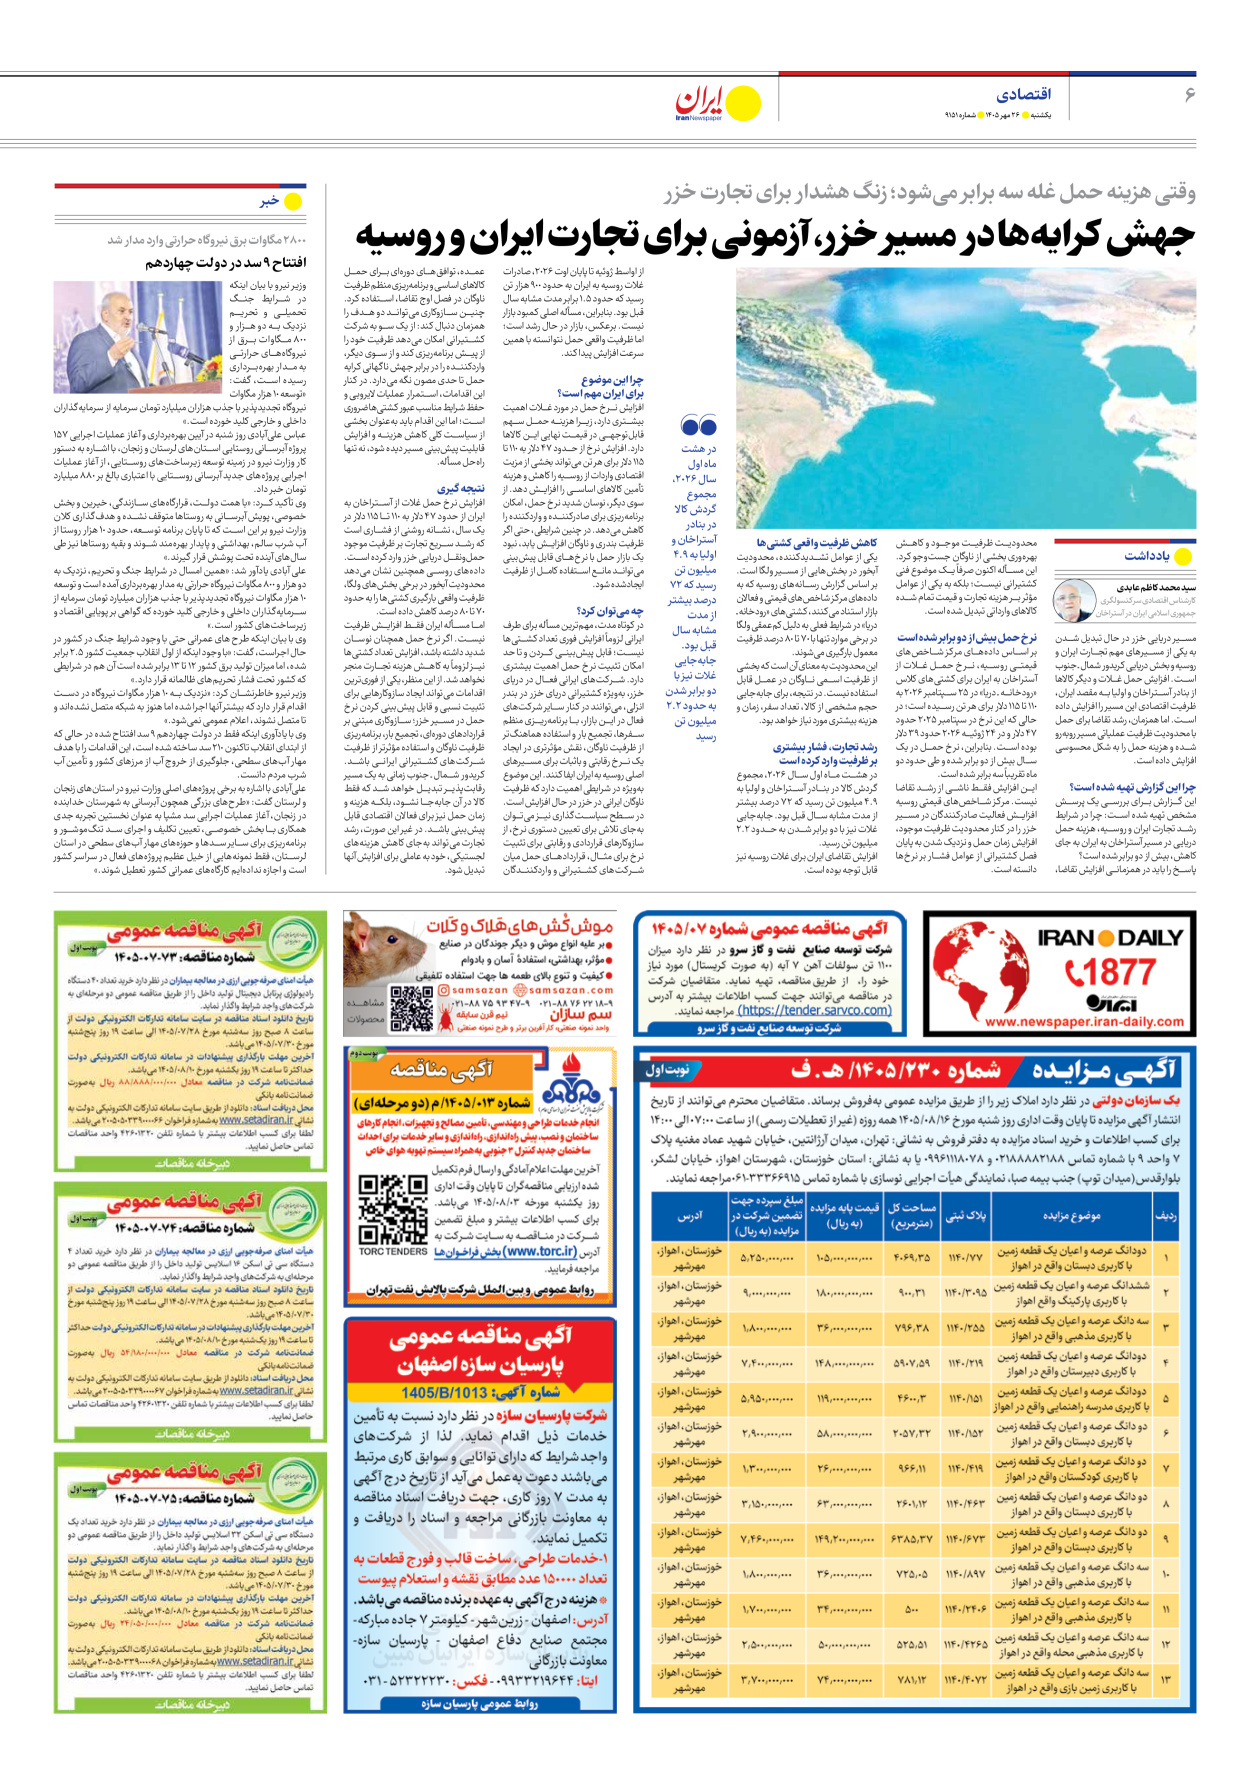
مسیر دریایی خزر در حال تبدیل شدن به یکی از مسیرهای مهم تجارت ایران و روسیه و بخش دریایی کریدور شمال ـ جنوب است. افزایش حمل غلات و دیگر کالاها از بنادر آستراخان و اولیا به مقصد ایران، ظرفیت اقتصادی این مسیر را افزایش داده است. اما همزمان، رشد تقاضا برای حمل با محدودیت ظرفیت عملیاتی مسیر روبهرو شده و هزینه حمل را به شکل محسوسی افزایش داده است.
چرا این گزارش تهیه شده است؟
این گزارش برای بررسی یک پرسش مشخص تهیه شده است: چرا در شرایط رشد تجارت ایران و روسیه، هزینه حمل دریایی در مسیر آستراخان به ایران به جای کاهش، بیش از دو برابر شده است؟
پاسخ را باید در همزمانی افزایش تقاضا، محدودیت ظرفیت موجود و کاهش بهرهوری بخشی از ناوگان جستوجو کرد. این مسأله اکنون صرفاً یک موضوع فنی کشتیرانی نیست؛ بلکه به یکی از عوامل مؤثر بر هزینه تجارت و قیمت تمام شده کالاهای وارداتی تبدیل شده است.
نرخ حمل بیش از دو برابر شده است
بر اساس دادههای مرکز شاخصهای قیمتی روسیه، نرخ حمل غلات از آستراخان به ایران برای کشتیهای کلاس «رودخانه ـ دریا» در ۲۵ سپتامبر ۲۰۲۶ به ۱۱۰ تا ۱۱۵ دلار برای هر تن رسیده است؛ در حالی که این نرخ در سپتامبر ۲۰۲۵ حدود ۴۷ دلار و در ۲۴ ژوئیه ۲۰۲۶ حدود ۳۹ دلار بوده است. بنابراین، نرخ حمل در یک سال بیش از دو برابر شده و طی حدود دو ماه تقریباً سه برابر شده است.
این افزایش فقط ناشی از رشد تقاضا نیست. مرکز شاخصهای قیمتی روسیه افزایش فعالیت صادرکنندگان در مسیر خزر را در کنار محدودیت ظرفیت موجود، افزایش زمان حمل و نزدیک شدن به پایان فصل کشتیرانی از عوامل فشار بر نرخها دانسته است.
کاهش ظرفیت واقعی کشتیها
یکی از عوامل تشدیدکننده، محدودیت آبخور در بخشهایی از مسیر ولگا است. بر اساس گزارش رسانههای روسیه که به دادههای مرکز شاخصهای قیمتی و فعالان بازار استناد میکنند، کشتیهای «رودخانه ـ دریا» در شرایط فعلی به دلیل کمعمقی ولگا در برخی موارد تنها با ۷۰ تا ۸۰ درصد ظرفیت معمول بارگیری میشوند.
این محدودیت به معنای آن است که بخشی از ظرفیت اسمی ناوگان در عمل قابل استفاده نیست. در نتیجه، برای جابهجایی حجم مشخصی از کالا، تعداد سفر، زمان و هزینه بیشتری مورد نیاز خواهد بود.
رشد تجارت، فشار بیشتری
بر ظرفیت وارد کرده است
در هشت ماه اول سال ۲۰۲۶، مجموع گردش کالا در بنادر آستراخان و اولیا به ۴.۹ میلیون تن رسید که ۷۲ درصد بیشتر از مدت مشابه سال قبل بود. جابهجایی غلات نیز با دو برابر شدن به حدود ۲.۲ میلیون تن رسید.
افزایش تقاضای ایران برای غلات روسیه نیز قابل توجه بوده است.
از اواسط ژوئیه تا پایان اوت ۲۰۲۶، صادرات غلات روسیه به ایران به حدود ۹۰۰ هزار تن رسید که حدود ۱.۵ برابر مدت مشابه سال قبل بود. بنابراین، مسأله اصلی کمبود بازار نیست. برعکس، بازار در حال رشد است؛ اما ظرفیت واقعی حمل نتوانسته با همین سرعت افزایش پیدا کند.
چرا این موضوع
برای ایران مهم است؟
افزایش نرخ حمل در مورد غلات اهمیت بیشتری دارد، زیرا هزینه حمل سهم قابلتوجهی در قیمت نهایی این کالاها دارد. افزایش نرخ از حدود ۴۷ دلار به ۱۱۰ تا ۱۱۵ دلار برای هر تن میتواند بخشی از مزیت اقتصادی واردات از روسیه را کاهش و هزینه تأمین کالاهای اساسی را افزایش دهد. از سوی دیگر، نوسان شدید نرخ حمل، امکان برنامهریزی برای صادرکننده و واردکننده را کاهش میدهد. در چنین شرایطی، حتی اگر ظرفیت بندری و ناوگان افزایش یابد، نبود یک بازار حمل با نرخهای قابل پیشبینی میتواند مانع استفاده کامل از ظرفیت ایجادشده شود.
چه میتوان کرد؟
در کوتاه مدت، مهمترین مسأله برای طرف ایرانی لزوماً افزایش فوری تعداد کشتیها نیست؛ قابل پیشبینی کردن و تا حد امکان تثبیت نرخ حمل اهمیت بیشتری دارد. شرکتهای ایرانی فعال در دریای خزر، بهویژه کشتیرانی دریای خزر در بندر انزلی، میتوانند در کنار سایر شرکتهای فعال در این بازار، با برنامهریزی منظم سفرها، تجمیع بار و استفاده هماهنگتر از ظرفیت ناوگان، نقش مؤثرتری در ایجاد یک نرخ رقابتی و باثبات برای مسیرهای اصلی روسیه به ایران ایفا کنند. این موضوع بهویژه در شرایطی اهمیت دارد که ظرفیت ناوگان ایرانی در خزر در حال افزایش است.
در سطح سیاستگذاری نیز میتوان بهجای تلاش برای تعیین دستوری نرخ، از سازوکارهای قراردادی و رقابتی برای تثبیت نرخ برای مثال، قراردادهای حمل میان شرکتهای کشتیرانی و واردکنندگان عمده، توافقهای دورهای برای حمل کالاهای اساسی و برنامهریزی منظم ظرفیت ناوگان در فصل اوج تقاضا، استفاده کرد. چنین سازوکاری میتواند دو هدف را همزمان دنبال کند: از یک سو به شرکت کشتیرانی امکان میدهد ظرفیت خود را از پیش برنامهریزی کند و از سوی دیگر، واردکننده را در برابر جهش ناگهانی کرایه حمل تا حدی مصون نگه میدارد. در کنار این اقدامات، استمرار عملیات لایروبی و حفظ شرایط مناسب عبور کشتیها ضروری است؛ اما این اقدام باید بهعنوان بخشی از سیاست کلی کاهش هزینه و افزایش قابلیت پیشبینی مسیر دیده شود، نه تنها راهحل مسأله.
نتیجه گیری
افزایش نرخ حمل غلات از آستراخان به ایران از حدود ۴۷ دلار به ۱۱۰ تا ۱۱۵ دلار در یک سال، نشانه روشنی از فشاری است که رشد سریع تجارت بر ظرفیت موجود حملونقل دریایی خزر وارد کرده است. دادههای روسی همچنین نشان میدهد محدودیت آبخور در برخی بخشهای ولگا، ظرفیت واقعی بارگیری کشتیها را به حدود ۷۰ تا ۸۰ درصد کاهش داده است.
اما مسأله ایران فقط افزایش ظرفیت نیست. اگر نرخ حمل همچنان نوسان شدید داشته باشد، افزایش تعداد کشتیها نیز لزوماً به کاهش هزینه تجارت منجر نخواهد شد. از این منظر، یکی از فوریترین اقدامات میتواند ایجاد سازوکارهایی برای تثبیت نسبی و قابل پیشبینی کردن نرخ حمل در مسیر خزر؛ سازوکاری مبتنی بر قراردادهای دورهای، تجمیع بار، برنامهریزی ظرفیت ناوگان و استفاده مؤثرتر از ظرفیت شرکتهای کشتیرانی ایرانی باشد. کریدور شمال ـ جنوب زمانی به یک مسیر رقابتپذیر تبدیل خواهد شد که فقط کالا در آن جابهجا نشود، بلکه هزینه و زمان حمل نیز برای فعالان اقتصادی قابل پیشبینی باشد. در غیر این صورت، رشد تجارت میتواند بهجای کاهش هزینههای لجستیکی، خود به عاملی برای افزایش آنها تبدیل شود.