«ایران» از تأخیر در اجرای قانون «نظارت و رتبهبندی مشاوران املاک» و اثرات آن بر قیمتسازی در بازار مسکن گزارش میدهد
وقتی جای معامله را فایل و آگهی میگیرد
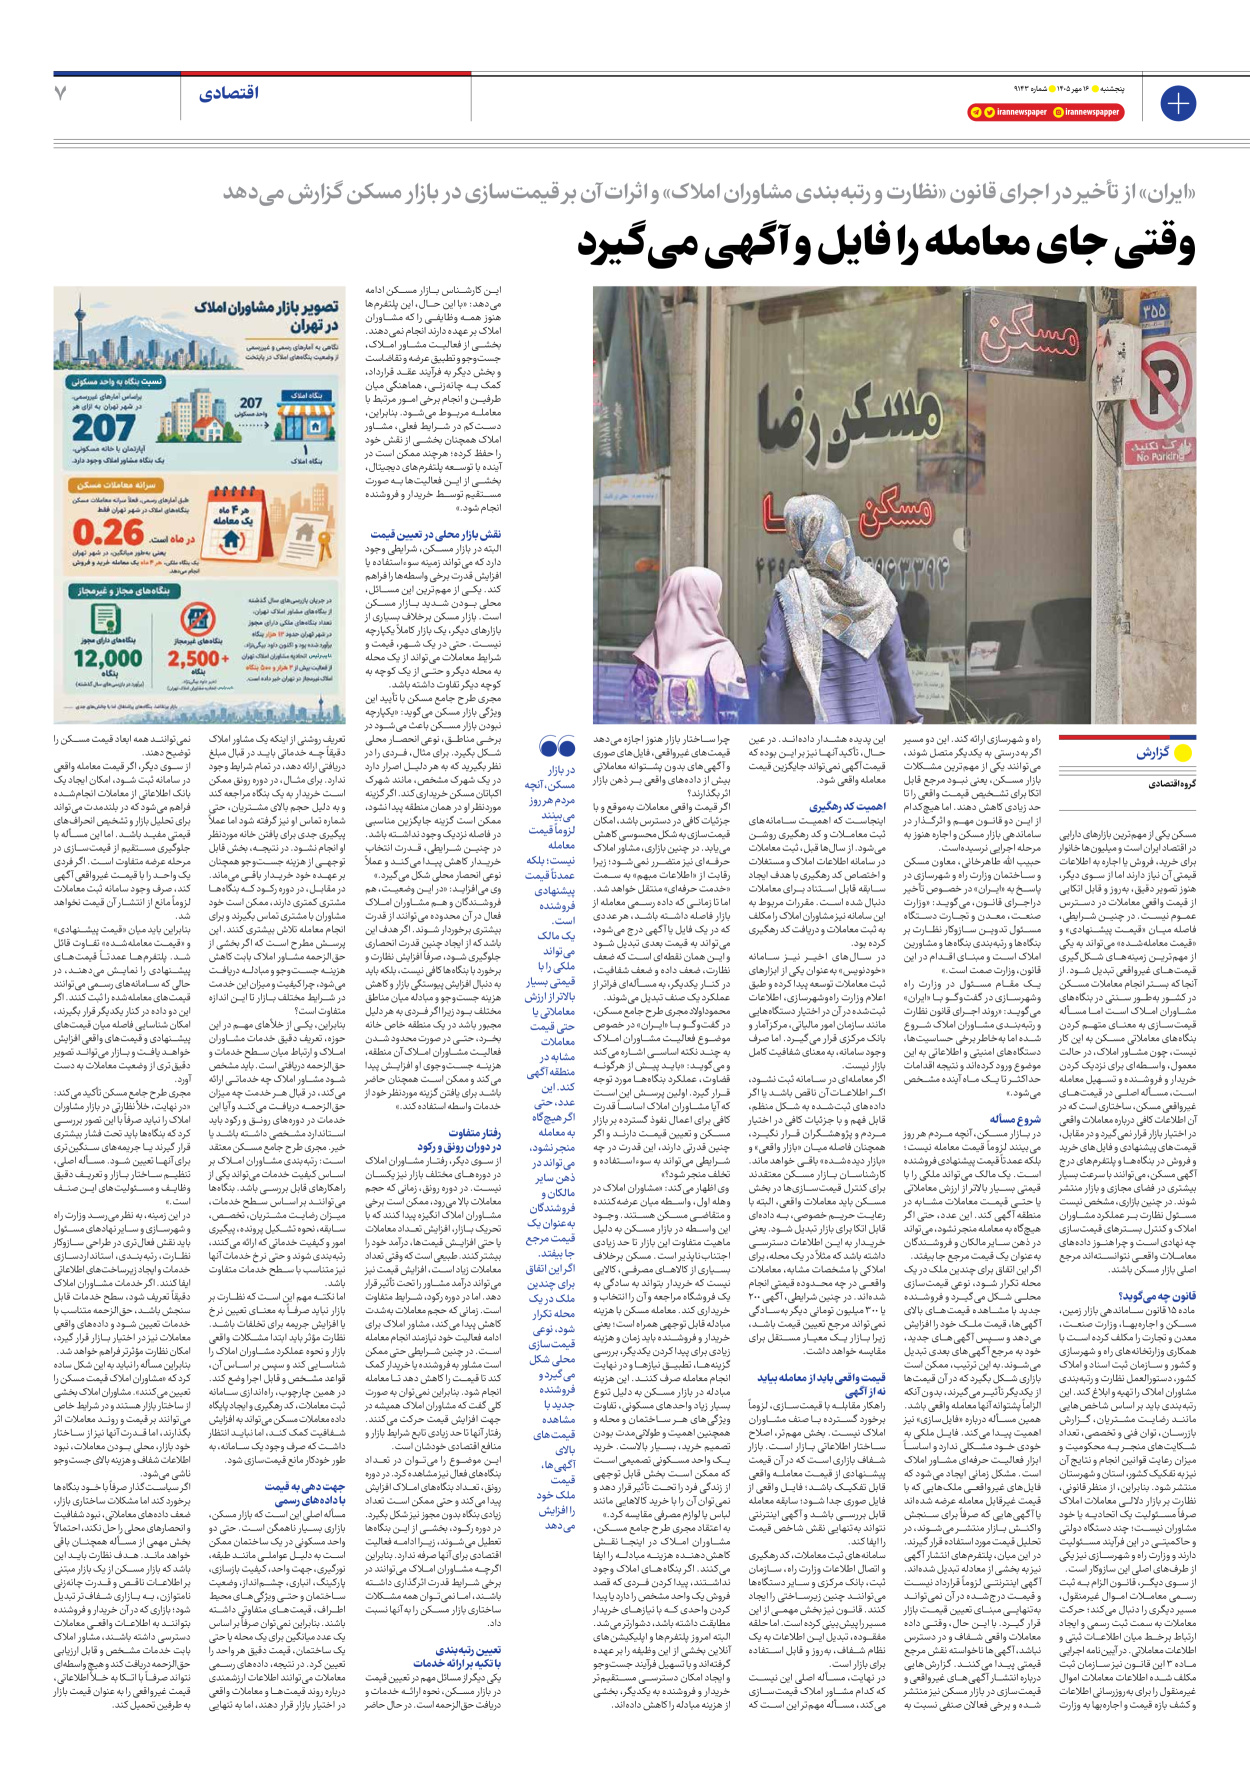
مسکن یکی از مهمترین بازارهای دارایی در اقتصاد ایران است و میلیونها خانوار برای خرید، فروش یا اجاره به اطلاعات قیمتی آن نیاز دارند اما از سوی دیگر، هنوز تصویر دقیق، بهروز و قابل اتکایی از قیمت واقعی معاملات در دسترس عموم نیست. در چنین شرایطی، فاصله میان «قیمت پیشنهادی» و «قیمت معاملهشده» میتواند به یکی از مهمترین زمینههای شکلگیری قیمتهای غیرواقعی تبدیل شود. از آنجا که بستر انجام معاملات مسکن در کشور بهطور سنتی در بنگاههای مشاوران املاک است اما مسأله قیمتسازی به معنای متهم کردن بنگاههای معاملاتی مسکن به این کار نیست، چون مشاور املاک، در حالت معمول، واسطهای برای نزدیک کردن خریدار و فروشنده و تسهیل معامله است، مسأله اصلی در قیمتهای غیرواقعی مسکن، ساختاری است که در آن اطلاعات کافی درباره معاملات واقعی در اختیار بازار قرار نمیگیرد و در مقابل، قیمتهای پیشنهادی و فایلهای خرید و فروش در بنگاهها و پلتفرمهای درج آگهی مسکن، میتوانند با سرعت بسیار بیشتری در فضای مجازی و بازار منتشر شوند. در چنین بازاری، مشخص نیست مسئول نظارت بر عملکرد مشاوران املاک و کنترل بسترهای قیمتسازی چه نهادی است و چرا هنوز دادههای معاملات واقعی نتوانستهاند مرجع اصلی بازار مسکن باشند.
قانون چه میگوید؟
ماده ۱۵ قانون ساماندهی بازار زمین، مسکن و اجارهبها، وزارت صنعت، معدن و تجارت را مکلف کرده است با همکاری وزارتخانههای راه و شهرسازی و کشور و سازمان ثبت اسناد و املاک کشور، دستورالعمل نظارت و رتبهبندی مشاوران املاک را تهیه و ابلاغ کند. این رتبهبندی باید بر اساس شاخصهایی مانند رضایت مشتریان، گزارش بازرسان، توان فنی و تخصصی، تعداد شکایتهای منجر به محکومیت و میزان رعایت قوانین انجام و نتایج آن نیز به تفکیک کشور، استان و شهرستان منتشر شود. بنابراین، از منظر قانونی، نظارت بر بازار دلالی معاملات املاک صرفاً مسئولیت یک اتحادیه یا خود مشاوران نیست؛ چند دستگاه دولتی و حاکمیتی در این فرآیند مسئولیت دارند و وزارت راه و شهرسازی نیز یکی از طرفهای اصلی این سازوکار است.
از سوی دیگر، قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، مسیر دیگری را دنبال میکند؛ حرکت معاملات به سمت ثبت رسمی و ایجاد ارتباط برخط میان اطلاعات ثبتی و اطلاعات معاملاتی. در آییننامه اجرایی ماده ۳ این قانون نیز سازمان ثبت مکلف شده اطلاعات معاملات اموال غیرمنقول را برای بهروزرسانی اطلاعات و کشف بازه قیمت و اجارهبها به وزارت راه و شهرسازی ارائه کند. این دو مسیر اگر بهدرستی به یکدیگر متصل شوند، میتوانند یکی از مهمترین مشکلات بازار مسکن، یعنی نبود مرجع قابل اتکا برای تشخیص قیمت واقعی را تا حد زیادی کاهش دهند. اما هیچکدام از این دو قانون مهم و اثرگذار در ساماندهی بازار مسکن و اجاره هنوز به مرحله اجرایی نرسیدهاست.
حبیب الله طاهرخانی، معاون مسکن و ساختمان وزارت راه و شهرسازی در پاسخ به «ایران» در خصوص تأخیر دراجرای قانون، میگوید: «وزارت صنعت، معدن و تجارت دستگاه مسئول تدوین سازوکار نظارت بر بنگاهها و رتبهبندی بنگاهها و مشاورین املاک است و مبنای اقدام در این قانون، وزارت صمت است.»
یک مقام مسئول در وزارت راه وشهرسازی در گفتوگو با «ایران» میگوید: «روند اجرای قانون نظارت و رتبهبندی مشاوران املاک شروع شده اما بهخاطر برخی حساسیتها، دستگاههای امنیتی و اطلاعاتی به این موضوع ورود کردهاند و نتیجه اقدامات حداکثر تا یک ماه آینده مشخص میشود.»
شروع مسأله
در بازار مسکن، آنچه مردم هر روز میبینند لزوماً قیمت معامله نیست؛ بلکه عمدتاً قیمت پیشنهادی فروشنده است. یک مالک میتواند ملکی را با قیمتی بسیار بالاتر از ارزش معاملاتی یا حتی قیمت معاملات مشابه در منطقه آگهی کند. این عدد، حتی اگر هیچگاه به معامله منجر نشود، میتواند در ذهن سایر مالکان و فروشندگان بهعنوان یک قیمت مرجع جا بیفتد.
اگر این اتفاق برای چندین ملک در یک محله تکرار شود، نوعی قیمتسازی محلی شکل میگیرد و فروشنده جدید با مشاهده قیمتهای بالای آگهیها، قیمت ملک خود را افزایش میدهد و سپس آگهیهای جدید، خود به مرجع آگهیهای بعدی تبدیل میشوند.به این ترتیب، ممکن است بازاری شکل بگیرد که در آن قیمتها از یکدیگر تأثیر میگیرند، بدون آنکه الزاماً پشتوانه آنها معامله واقعی باشد.
همین مسأله درباره «فایلسازی» نیز اهمیت پیدا میکند. فایل ملکی به خودی خود مشکلی ندارد و اساساً ابزار فعالیت حرفهای مشاور املاک است. مشکل زمانی ایجاد میشود که فایلهای غیرواقعی ملکهایی که با قیمت غیرقابل معامله عرضه شدهاند یا آگهیهایی که صرفاً برای سنجش واکنش بازار منتشر میشوند، در تحلیل قیمت مورد استفاده قرار گیرند.
در این میان، پلتفرمهای انتشار آگهی نیز به بخشی از معادله تبدیل شدهاند. آگهی اینترنتی لزوماً قرارداد نیست و قیمت درجشده در آن نمیتواند بهتنهایی مبنای تعیین قیمت بازار قرار گیرد. با این حال، وقتی داده معاملات واقعی شفاف و در دسترس نباشد، آگهیها ناخواسته نقش مرجع قیمتی پیدا میکنند. گزارشهایی درباره انتشار آگهیهای غیرواقعی و قیمتسازی در بازار مسکن نیز منتشر شده و برخی فعالان صنفی نسبت به این پدیده هشدار دادهاند. در عین حال، تأکید آنها نیز بر این بوده که قیمت آگهی نمیتواند جایگزین قیمت معامله واقعی شود.
اهمیت کد رهگیری
اینجاست که اهمیت سامانههای ثبت معاملات و کد رهگیری روشن میشود. از سالها قبل، ثبت معاملات در سامانه اطلاعات املاک و مستغلات و اختصاص کد رهگیری با هدف ایجاد سابقه قابل استناد برای معاملات دنبال شده است. مقررات مربوط به این سامانه نیز مشاوران املاک را مکلف به ثبت معاملات و دریافت کد رهگیری کرده بود.
در سالهای اخیر نیز سامانه «خودنویس» بهعنوان یکی از ابزارهای ثبت معاملات توسعه پیدا کرده و طبق اعلام وزارت راهوشهرسازی، اطلاعات ثبتشده در آن در اختیار دستگاههایی مانند سازمان امور مالیاتی، مرکز آمار و بانک مرکزی قرار میگیرد. اما صرف وجود سامانه، به معنای شفافیت کامل بازار نیست.
اگر معاملهای در سامانه ثبت نشود، اگر اطلاعات آن ناقص باشد یا اگر دادههای ثبتشده به شکل منظم، قابل فهم و با جزئیات کافی در اختیار مردم و پژوهشگران قرار نگیرد، همچنان فاصله میان «بازار واقعی» و «بازار دیدهشده» باقی خواهد ماند. کارشناسان بازار مسکن معتقدند برای کنترل قیمتسازیها در بخش مسکن باید معاملات واقعی، البته با رعایت حریم خصوصی، به دادهای قابل اتکا برای بازار تبدیل شود. یعنی خریدار به این اطلاعات دسترسی داشته باشد که مثلاً در یک محله، برای املاکی با مشخصات مشابه، معاملات واقعی در چه محدوده قیمتی انجام شدهاند. در چنین شرایطی، آگهی ۲۰۰ یا ۳۰۰ میلیون تومانی دیگر بهسادگی نمیتواند مرجع تعیین قیمت باشد، زیرا بازار یک معیار مستقل برای مقایسه خواهد داشت.
قیمت واقعی باید از معامله بیاید نه از آگهی
راهکار مقابله با قیمتسازی، لزوماً برخورد گسترده با صنف مشاوران املاک نیست. بخش مهمتر، اصلاح ساختار اطلاعاتی بازار است. بازار شفاف بازاری است که در آن قیمت پیشنهادی از قیمت معامله واقعی قابل تفکیک باشد؛ فایل واقعی از فایل صوری جدا شود؛ سابقه معامله قابل بررسی باشد و آگهی اینترنتی نتواند بهتنهایی نقش شاخص قیمت را ایفا کند.
سامانههای ثبت معاملات، کد رهگیری و اتصال اطلاعات وزارت راه، سازمان ثبت، بانک مرکزی و سایر دستگاهها میتوانند چنین زیرساختی را ایجاد کنند. قانون نیز بخش مهمی از این مسیر را پیشبینی کرده است. اما حلقه مفقوده، تبدیل این اطلاعات به یک نظام شفاف، بهروز و قابل استفاده برای بازار است.
در نهایت، مسأله اصلی این نیست که کدام مشاور املاک قیمتسازی میکند، مسأله مهمتر این است که چرا ساختار بازار هنوز اجازه میدهد قیمتهای غیرواقعی، فایلهای صوری و آگهیهای بدون پشتوانه معاملاتی بیش از دادههای واقعی بر ذهن بازار اثر بگذارند؟
اگر قیمت واقعی معاملات بهموقع و با جزئیات کافی در دسترس باشد، امکان قیمتسازی به شکل محسوسی کاهش مییابد. در چنین بازاری، مشاور املاک حرفهای نیز متضرر نمیشود؛ زیرا رقابت از «اطلاعات مبهم» به سمت «خدمت حرفهای» منتقل خواهد شد.
اما تا زمانی که داده رسمی معامله از بازار فاصله داشته باشد، هر عددی که در یک فایل یا آگهی درج میشود، میتواند به قیمت بعدی تبدیل شود و این همان نقطهای است که ضعف نظارت، ضعف داده و ضعف شفافیت، در کنار یکدیگر، به مسألهای فراتر از عملکرد یک صنف تبدیل میشوند.
محموداولاد مجری طرح جامع مسکن، در گفتوگو با «ایران» در خصوص موضوع فعالیت مشاوران املاک به چند نکته اساسی اشاره میکند و میگوید: «باید پیش از هرگونه قضاوت، عملکرد بنگاهها مورد توجه قرار گیرد. اولین پرسش این است که آیا مشاوران املاک اساساً قدرت کافی برای اعمال نفوذ گسترده بر بازار مسکن و تعیین قیمت دارند و اگر چنین قدرتی دارند، این قدرت در چه شرایطی میتواند به سوءاستفاده و تخلف منجر شود؟»
وی اظهار میکند: «مشاوران املاک در وهله اول، واسطه میان عرضهکننده و متقاضی مسکن هستند. وجود این واسطه در بازار مسکن به دلیل ماهیت متفاوت این بازار تا حد زیادی اجتنابناپذیر است. مسکن برخلاف بسیاری از کالاهای مصرفی، کالایی نیست که خریدار بتواند به سادگی به یک فروشگاه مراجعه و آن را انتخاب و خریداری کند. معامله مسکن با هزینه مبادله قابل توجهی همراه است؛ یعنی خریدار و فروشنده باید زمان و هزینه زیادی برای پیدا کردن یکدیگر، بررسی گزینهها، تطبیق نیازها و در نهایت انجام معامله صرف کنند. این هزینه مبادله در بازار مسکن به دلیل تنوع بسیار زیاد واحدهای مسکونی، تفاوت ویژگیهای هر ساختمان و محله و همچنین اهمیت و طولانیمدت بودن تصمیم خرید، بسیار بالاست. خرید یک واحد مسکونی تصمیمی است که ممکن است بخش قابل توجهی از زندگی فرد را تحت تأثیر قرار دهد و نمیتوان آن را با خرید کالاهایی مانند لباس یا لوازم مصرفی مقایسه کرد.»
به اعتقاد مجری طرح جامع مسکن، مشاوران املاک در اینجا نقش کاهشدهنده هزینه مبادله را ایفا میکنند. اگر بنگاههای املاک وجود نداشتند، پیدا کردن فردی که قصد فروش یک واحد مشخص را دارد یا پیدا کردن واحدی که با نیازهای خریدار مطابقت داشته باشد، دشوارتر میشد. البته امروز پلتفرمها و اپلیکیشنهای آنلاین بخشی از این وظیفه را بر عهده گرفتهاند و با تسهیل فرآیند جستوجو و ایجاد امکان دسترسی مستقیمتر خریدار و فروشنده به یکدیگر، بخشی از هزینه مبادله را کاهش دادهاند.
این کارشناس بازار مسکن ادامه میدهد: «با این حال، این پلتفرمها هنوز همه وظایفی را که مشاوران املاک بر عهده دارند انجام نمیدهند. بخشی از فعالیت مشاور املاک، جستوجو و تطبیق عرضه و تقاضاست و بخش دیگر به فرآیند عقد قرارداد، کمک به چانهزنی، هماهنگی میان طرفین و انجام برخی امور مرتبط با معامله مربوط میشود. بنابراین، دستکم در شرایط فعلی، مشاور املاک همچنان بخشی از نقش خود را حفظ کرده؛ هرچند ممکن است در آینده با توسعه پلتفرمهای دیجیتال، بخشی از این فعالیتها به صورت مستقیم توسط خریدار و فروشنده انجام شود.»
نقش بازار محلی در تعیین قیمت
البته در بازار مسکن، شرایطی وجود دارد که میتواند زمینه سوءاستفاده یا افزایش قدرت برخی واسطهها را فراهم کند. یکی از مهمترین این مسائل، محلی بودن شدید بازار مسکن است. بازار مسکن برخلاف بسیاری از بازارهای دیگر، یک بازار کاملاً یکپارچه نیست. حتی در یک شهر، قیمت و شرایط معاملات میتواند از یک محله به محله دیگر و حتی از یک کوچه به کوچه دیگر تفاوت داشته باشد.
مجری طرح جامع مسکن با تأیید این ویژگی بازار مسکن میگوید: «یکپارچه نبودن بازار مسکن باعث میشود در برخی مناطق، نوعی انحصار محلی شکل بگیرد. برای مثال، فردی را در نظر بگیرید که به هر دلیل اصرار دارد در یک شهرک مشخص، مانند شهرک اکباتان مسکن خریداری کند. اگر گزینه موردنظر او در همان منطقه پیدا نشود، ممکن است گزینه جایگزین مناسبی در فاصله نزدیک وجود نداشته باشد. در چنین شرایطی، قدرت انتخاب خریدار کاهش پیدا میکند و عملاً نوعی انحصار محلی شکل میگیرد.»
وی میافزاید: «در این وضعیت، هم فروشندگان و هم مشاوران املاک فعال در آن محدوده میتوانند از قدرت بیشتری برخوردار شوند. اگر هدف این باشد که از ایجاد چنین قدرت انحصاری جلوگیری شود، صرفاً افزایش نظارت و برخورد با بنگاهها کافی نیست، بلکه باید به دنبال افزایش پیوستگی بازار و کاهش هزینه جستوجو و مبادله میان مناطق مختلف بود زیرا اگر فردی به هر دلیل مجبور باشد در یک منطقه خاص خانه بخرد، حتی در صورت محدود شدن فعالیت مشاوران املاک آن منطقه، هزینه جستوجوی او افزایش پیدا میکند و ممکن است همچنان حاضر باشد برای یافتن گزینه موردنظر خود از خدمات واسطه استفاده کند.»
رفتار متفاوت
در دوران رونق و رکود
از سوی دیگر، رفتار مشاوران املاک در دورههای مختلف بازار نیز یکسان نیست. در دوره رونق، زمانی که حجم معاملات بالا میرود، ممکن است برخی مشاوران املاک انگیزه پیدا کنند که با تحریک بازار، افزایش تعداد معاملات یا حتی افزایش قیمتها، درآمد خود را بیشتر کنند. طبیعی است که وقتی تعداد معاملات زیاد است، افزایش قیمت نیز میتواند درآمد مشاور را تحت تأثیر قرار دهد. اما در دوره رکود، شرایط متفاوت است. زمانی که حجم معاملات بهشدت کاهش پیدا میکند، مشاور املاک برای ادامه فعالیت خود نیازمند انجام معامله است. در چنین شرایطی حتی ممکن است مشاور به فروشنده یا خریدار کمک کند تا قیمت را کاهش دهد تا معامله انجام شود. بنابراین نمیتوان به صورت کلی گفت که مشاوران املاک همیشه در جهت افزایش قیمت حرکت میکنند. رفتار آنها تا حد زیادی تابع شرایط بازار و منافع اقتصادی خودشان است.
این موضوع را میتوان در تعداد بنگاههای فعال نیز مشاهده کرد. در دوره رونق، تعداد بنگاههای املاک افزایش پیدا میکند و حتی ممکن است تعداد زیادی بنگاه بدون مجوز نیز شکل بگیرد. در دوره رکود، بخشی از این بنگاهها تعطیل میشوند، زیرا ادامه فعالیت اقتصادی برای آنها صرفه ندارد. بنابراین اگرچه مشاوران املاک میتوانند در برخی شرایط قدرت اثرگذاری داشته باشند، اما نمیتوان همه مشکلات ساختاری بازار مسکن را به آنها نسبت داد.
تعیین رتبهبندی
با تکیه بر ارائه خدمات
یکی دیگر از مسائل مهم در تعیین قیمت در بازار مسکن، نحوه ارائه خدمات و دریافت حقالزحمه است. در حال حاضر تعریف روشنی از اینکه یک مشاور املاک دقیقاً چه خدماتی باید در قبال مبلغ دریافتی ارائه دهد، در تمام شرایط وجود ندارد. برای مثال، در دوره رونق ممکن است خریدار به یک بنگاه مراجعه کند و به دلیل حجم بالای مشتریان، حتی شماره تماس او نیز گرفته شود اما عملاً پیگیری جدی برای یافتن خانه موردنظر او انجام نشود. در نتیجه، بخش قابل توجهی از هزینه جستوجو همچنان بر عهده خود خریدار باقی میماند. در مقابل، در دوره رکود که بنگاهها مشتری کمتری دارند، ممکن است خود مشاوران با مشتری تماس بگیرند و برای انجام معامله تلاش بیشتری کنند. این پرسش مطرح است که اگر بخشی از حقالزحمه مشاور املاک بابت کاهش هزینه جستوجو و مبادله دریافت میشود، چرا کیفیت و میزان این خدمت در شرایط مختلف بازار تا این اندازه متفاوت است؟
بنابراین، یکی از خلأهای مهم در این حوزه، تعریف دقیق خدمات مشاوران املاک و ارتباط میان سطح خدمات و حقالزحمه دریافتی است. باید مشخص شود مشاور املاک چه خدماتی ارائه میکند، در قبال هر خدمت چه میزان حقالزحمه دریافت میکند و آیا این خدمات در دورههای رونق و رکود باید استاندارد مشخصی داشته باشد یا خیر. مجری طرح جامع مسکن معتقد است: رتبهبندی مشاوران املاک بر اساس کیفیت خدمات میتواند یکی از راهکارهای قابل بررسی باشد. بنگاهها میتوانند بر اساس سطح خدمات، میزان رضایت مشتریان، تخصص، سابقه، نحوه تشکیل پرونده، پیگیری امور و کیفیت خدماتی که ارائه میکنند، رتبهبندی شوند و حتی نرخ خدمات آنها نیز متناسب با سطح خدمات متفاوت باشد.
اما نکته مهم این است که نظارت بر بازار نباید صرفاً به معنای تعیین نرخ یا افزایش جریمه برای تخلفات باشد. نظارت مؤثر باید ابتدا مشکلات واقعی بازار و نحوه عملکرد مشاوران املاک را شناسایی کند و سپس بر اساس آن، قواعد مشخص و قابل اجرا وضع کند. در همین چارچوب، راهاندازی سامانه ثبت معاملات، کد رهگیری و ایجاد پایگاه داده معاملات مسکن میتواند به افزایش شفافیت کمک کند، اما نباید انتظار داشت که صرف وجود یک سامانه، به طور خودکار مانع قیمتسازی شود.
جهت دهی به قیمت
با دادههای رسمی
مسأله اصلی این است که بازار مسکن، بازاری بسیار ناهمگن است. حتی دو واحد مسکونی در یک ساختمان ممکن است به دلیل عواملی مانند طبقه، نورگیری، جهت واحد، کیفیت بازسازی، پارکینگ، انباری، چشمانداز، وضعیت ساختمان و حتی ویژگیهای محیط اطراف، قیمتهای متفاوتی داشته باشند. بنابراین نمیتوان صرفاً بر اساس یک عدد میانگین برای یک محله یا حتی یک ساختمان، قیمت دقیق هر واحد را تعیین کرد. در نتیجه، دادههای رسمی معاملات میتوانند اطلاعات ارزشمندی درباره روند قیمتها و معاملات واقعی در اختیار بازار قرار دهند، اما به تنهایی نمیتوانند همه ابعاد قیمت مسکن را توضیح دهند.
از سوی دیگر، اگر قیمت معامله واقعی در سامانه ثبت شود، امکان ایجاد یک بانک اطلاعاتی از معاملات انجامشده فراهم میشود که در بلندمدت میتواند برای تحلیل بازار و تشخیص انحرافهای قیمتی مفید باشد. اما این مسأله با جلوگیری مستقیم از قیمتسازی در مرحله عرضه متفاوت است. اگر فردی یک واحد را با قیمت غیرواقعی آگهی کند، صرف وجود سامانه ثبت معاملات لزوماً مانع از انتشار آن قیمت نخواهد شد.
بنابراین باید میان «قیمت پیشنهادی» و «قیمت معاملهشده» تفاوت قائل شد. پلتفرمها عمدتاً قیمتهای پیشنهادی را نمایش میدهند، در حالی که سامانههای رسمی میتوانند قیمتهای معاملهشده را ثبت کنند. اگر این دو داده در کنار یکدیگر قرار بگیرند، امکان شناسایی فاصله میان قیمتهای پیشنهادی و قیمتهای واقعی افزایش خواهد یافت و بازار میتواند تصویر دقیقتری از وضعیت معاملات به دست آورد.
مجری طرح جامع مسکن تأکید میکند: «در نهایت، خلأ نظارتی در بازار مشاوران املاک را نباید صرفاً با این تصور بررسی کرد که بنگاهها باید تحت فشار بیشتری قرار گیرند یا جریمههای سنگینتری برای آنها تعیین شود. مسأله اصلی، تنظیم ساختار بازار و تعریف دقیق وظایف و مسئولیتهای این صنف است.»
در این زمینه، به نظر میرسد وزارت راه و شهرسازی و سایر نهادهای مسئول باید نقش فعالتری در طراحی سازوکار نظارت، رتبهبندی، استانداردسازی خدمات و ایجاد زیرساختهای اطلاعاتی ایفا کنند. اگر خدمات مشاوران املاک دقیقاً تعریف شود، سطح خدمات قابل سنجش باشد، حقالزحمه متناسب با خدمات تعیین شود و دادههای واقعی معاملات نیز در اختیار بازار قرار گیرد، امکان نظارت مؤثرتر فراهم خواهد شد.
بنابراین مسأله را نباید به این شکل ساده کرد که «مشاوران املاک قیمت مسکن را تعیین میکنند». مشاوران املاک بخشی از ساختار بازار هستند و در شرایط خاص میتوانند بر قیمت و روند معاملات اثر بگذارند، اما قدرت آنها نیز از ساختار خود بازار، محلی بودن معاملات، نبود اطلاعات شفاف و هزینه بالای جستوجو ناشی میشود.
اگر سیاستگذار صرفاً با خود بنگاهها برخورد کند اما مشکلات ساختاری بازار، ضعف دادههای معاملاتی، نبود شفافیت و انحصارهای محلی را حل نکند، احتمالاً بخش مهمی از مسأله همچنان باقی خواهد ماند. هدف نظارت باید این باشد که بازار مسکن از یک بازار مبتنی بر اطلاعات ناقص و قدرت چانهزنی نامتوازن، به بازاری شفافتر تبدیل شود؛ بازاری که در آن خریدار و فروشنده بتوانند به اطلاعات واقعی معاملات دسترسی داشته باشند، مشاور املاک بابت خدمات مشخص و قابل ارزیابی حقالزحمه دریافت کند و هیچ واسطهای نتواند صرفاً با اتکا به خلأ اطلاعاتی، قیمت غیرواقعی را به عنوان قیمت بازار به طرفین تحمیل کند.