بررسی دادههای بنگاههای آسیبدیده از جنگ رمضان نشان میدهد
بازسازی هدفمند در قلب صنایع بزرگ
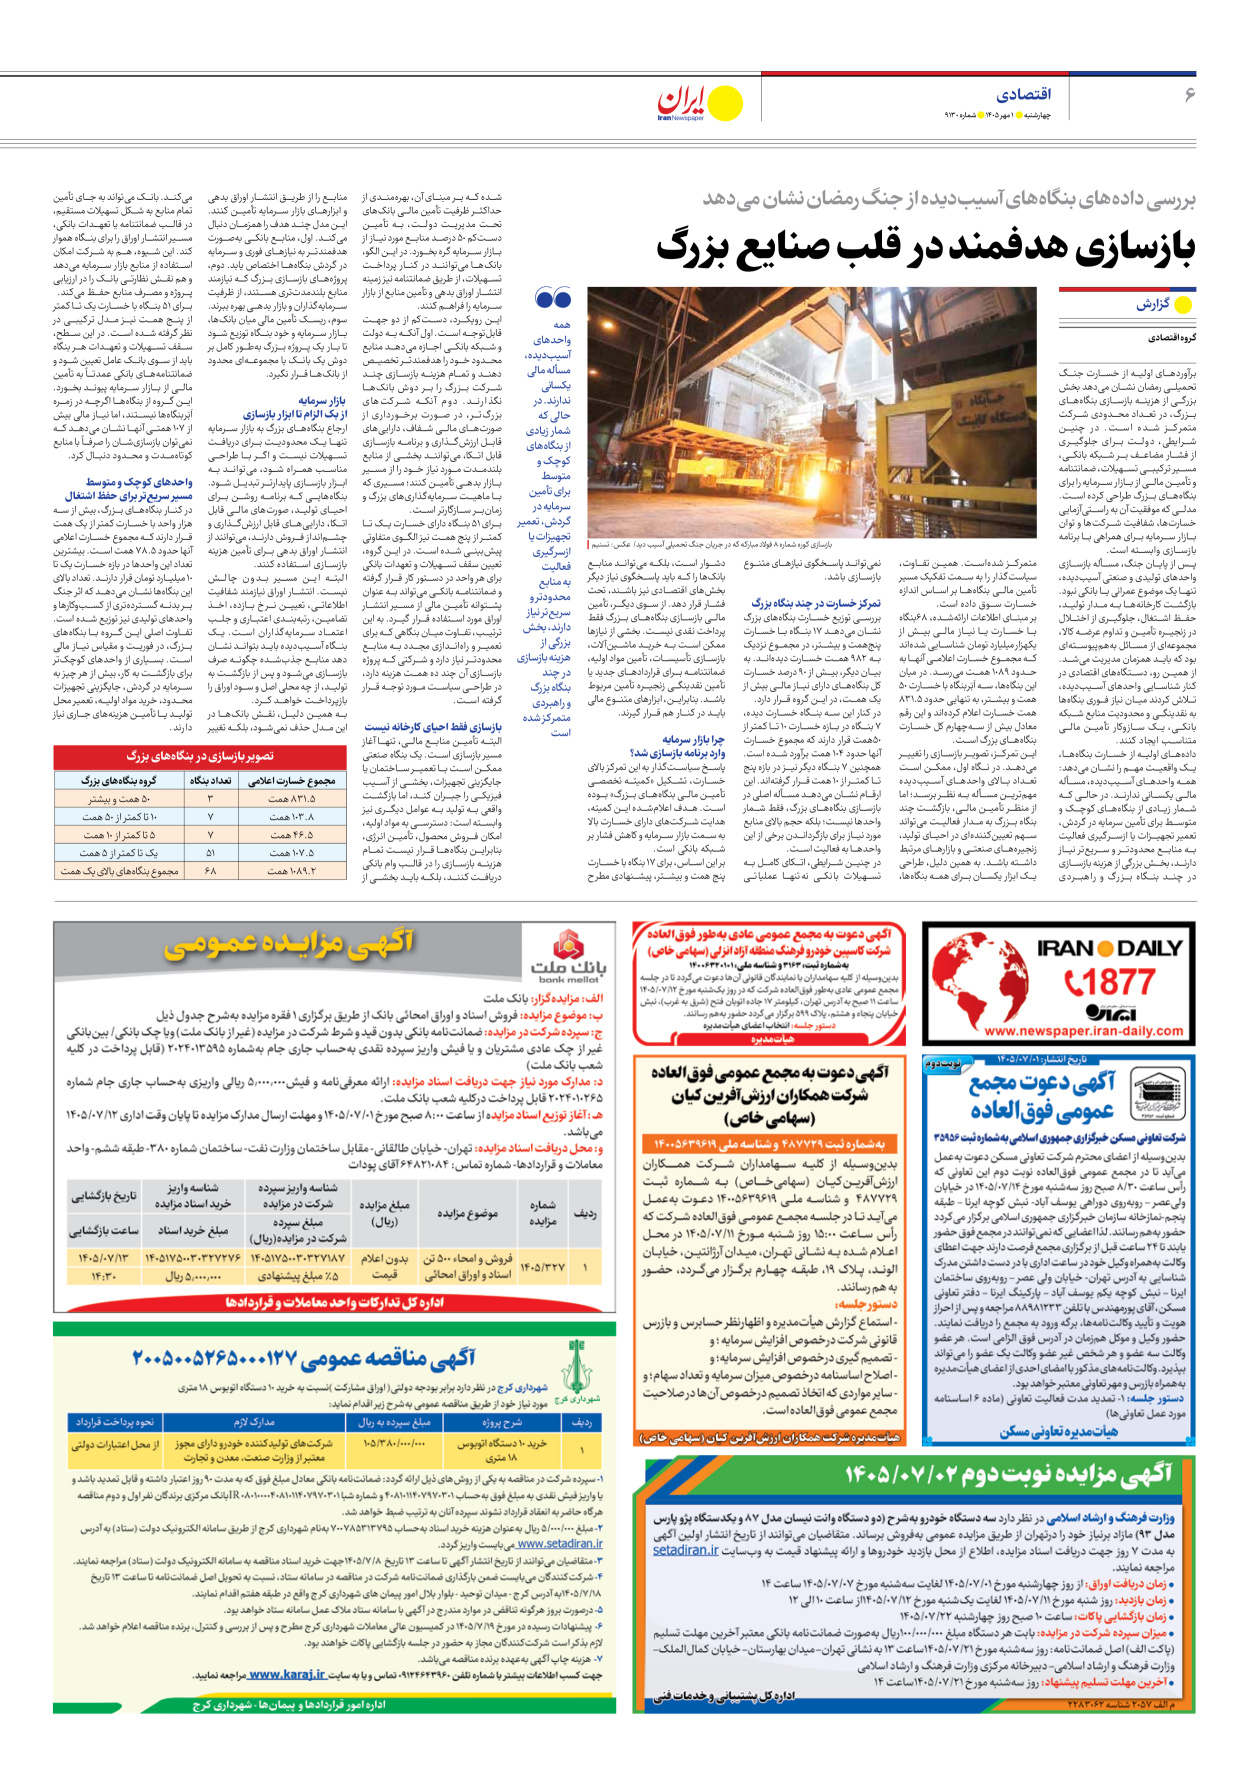
برآوردهای اولیه از خسارت جنگ تحمیلی رمضان نشان میدهد بخش بزرگی از هزینه بازسازی بنگاههای بزرگ، در تعداد محدودی شرکت متمرکز شده است. در چنین شرایطی، دولت برای جلوگیری از فشار مضاعف بر شبکه بانکی، مسیر ترکیبی تسهیلات، ضمانتنامه و تأمین مالی از بازار سرمایه را برای بنگاههای بزرگ طراحی کرده است. مدلی که موفقیت آن به راستیآزمایی خسارتها، شفافیت شرکتها و توان بازار سرمایه برای همراهی با برنامه بازسازی وابسته است.
پس از پایان جنگ، مسأله بازسازی واحدهای تولیدی و صنعتی آسیبدیده، تنها یک موضوع عمرانی یا بانکی نبود. بازگشت کارخانهها به مدار تولید، حفظ اشتغال، جلوگیری از اختلال در زنجیره تأمین و تداوم عرضه کالا، مجموعهای از مسائل بههمپیوستهای بود که باید همزمان مدیریت میشد. از همین رو، دستگاههای اقتصادی در کنار شناسایی واحدهای آسیبدیده، تلاش کردند میان نیاز فوری بنگاهها به نقدینگی و محدودیت منابع شبکه بانکی، یک سازوکار تأمین مالی متناسب ایجاد کنند.
دادههای اولیه از خسارت بنگاهها، یک واقعیت مهم را نشان میدهد: همه واحدهای آسیبدیده، مسأله مالی یکسانی ندارند. در حالی که شمار زیادی از بنگاههای کوچک و متوسط برای تأمین سرمایه در گردش، تعمیر تجهیزات یا ازسرگیری فعالیت به منابع محدودتر و سریعتر نیاز دارند، بخش بزرگی از هزینه بازسازی در چند بنگاه بزرگ و راهبردی متمرکز شدهاست. همین تفاوت، سیاستگذار را به سمت تفکیک مسیر تأمین مالی بنگاهها بر اساس اندازه خسارت سوق داده است.
بر مبنای اطلاعات ارائهشده، ۶۸بنگاه با خسارت یا نیاز مالی بیش از یکهزارمیلیارد تومان شناسایی شدهاند که مجموع خسارت اعلامی آنها به حدود ۱۰۸۹ همت میرسد. در میان این بنگاهها، سه اَبَربنگاه با خسارت ۵۰ همت و بیشتر، به تنهایی حدود ۸۳۱.۵ همت خسارت اعلام کردهاند و این رقم معادل بیش از سهچهارم کل خسارت بنگاههای بزرگ است.
این تمرکز، تصویر بازسازی را تغییر میدهد. در نگاه اول، ممکن است تعداد بالای واحدهای آسیبدیده مهمترین مسأله به نظر برسد؛ اما از منظر تأمین مالی، بازگشت چند بنگاه بزرگ به مدار فعالیت میتواند سهم تعیینکنندهای در احیای تولید، زنجیرههای صنعتی و بازارهای مرتبط داشته باشد. به همین دلیل، طراحی یک ابزار یکسان برای همه بنگاهها، نمیتواند پاسخگوی نیازهای متنوع بازسازی باشد.
تمرکز خسارت در چند بنگاه بزرگ
بررسی توزیع خسارت بنگاههای بزرگ نشان میدهد ۱۷ بنگاه با خسارت پنجهمت و بیشتر، در مجموع نزدیک به ۹۸۲ همت خسارت دیدهاند. به بیان دیگر، بیش از ۹۰ درصد خسارت کل بنگاههای دارای نیاز مالی بیش از یک همت، در این گروه قرار دارد.
در کنار این سه بنگاه خسارت دیده، 7 بنگاه در بازه خسارت ۱۰ تا کمتر از ۵۰همت قرار دارند که مجموع خسارت آنها حدود ۱۰۴ همت برآورد شده است. همچنین 7 بنگاه دیگر نیز در بازه پنج تا کمتر از ۱۰ همت قرار گرفتهاند. این ارقام نشان میدهد مسأله اصلی در بازسازی بنگاههای بزرگ، فقط شمار واحدها نیست؛ بلکه حجم بالای منابع مورد نیاز برای بازگرداندن برخی از این واحدها به فعالیت است.
در چنین شرایطی، اتکای کامل به تسهیلات بانکی نهتنها عملیاتی دشوار است، بلکه میتواند منابع بانکها را که باید پاسخگوی نیاز دیگر بخشهای اقتصادی نیز باشند، تحت فشار قرار دهد. از سوی دیگر، تأمین مالی بازسازی بنگاههای بزرگ فقط پرداخت نقدی نیست. بخشی از نیازها ممکن است به خرید ماشینآلات، بازسازی تأسیسات، تأمین مواد اولیه، ضمانتنامه برای قراردادهای جدید یا تأمین نقدینگی زنجیره تأمین مربوط باشد. بنابراین، ابزارهای متنوع مالی باید در کنار هم قرار گیرند.
چرا بازار سرمایه
وارد برنامه بازسازی شد؟
پاسخ سیاستگذار به این تمرکز بالای خسارت، تشکیل «کمیته تخصصی تأمین مالی بنگاههای بزرگ» بوده است. هدف اعلامشده این کمیته، هدایت شرکتهای دارای خسارت بالا به سمت بازار سرمایه و کاهش فشار بر شبکه بانکی است.
بر این اساس، برای ۱۷ بنگاه با خسارت پنج همت و بیشتر، پیشنهادی مطرح شده که بر مبنای آن، بهرهمندی از حداکثر ظرفیت تأمین مالی بانکهای تحت مدیریت دولت، به تأمین دستکم ۵۰ درصد منابع مورد نیاز از بازار سرمایه گره بخورد. در این الگو، بانکها میتوانند در کنار پرداخت تسهیلات، از طریق ضمانتنامه نیز زمینه انتشار اوراق بدهی و تأمین منابع از بازار سرمایه را فراهم کنند.
این رویکرد، دستکم از دو جهت قابلتوجه است. اول آنکه به دولت و شبکه بانکی اجازه میدهد منابع محدود خود را هدفمندتر تخصیص دهند و تمام هزینه بازسازی چند شرکت بزرگ را بر دوش بانکها نگذارند. دوم آنکه شرکتهای بزرگتر، در صورت برخورداری از صورتهای مالی شفاف، داراییهای قابل ارزشگذاری و برنامه بازسازی قابل اتکا، میتوانند بخشی از منابع بلندمدت مورد نیاز خود را از مسیر بازار بدهی تأمین کنند؛ مسیری که با ماهیت سرمایهگذاریهای بزرگ و زمانبر سازگارتر است.
برای ۵۱ بنگاه دارای خسارت یک تا کمتر از پنج همت نیز الگوی متفاوتی پیشبینی شده است. در این گروه، تعیین سقف تسهیلات و تعهدات بانکی برای هر واحد در دستور کار قرار گرفته و ضمانتنامه بانکی میتواند به عنوان پشتوانه تأمین مالی از مسیر انتشار اوراق مورد استفاده قرار گیرد. به این ترتیب، تفاوت میان بنگاهی که برای تعمیر و راهاندازی مجدد به منابع محدودتر نیاز دارد و شرکتی که پروژه بازسازی آن چند ده همت هزینه دارد، در طراحی سیاست مورد توجه قرار گرفته است.
بازسازی فقط احیای کارخانه نیست
البته تأمین منابع مالی، تنها آغاز مسیر بازسازی است. یک بنگاه صنعتی ممکن است با تعمیر ساختمان یا جایگزینی تجهیزات، بخشی از آسیب فیزیکی را جبران کند، اما بازگشت واقعی به تولید به عوامل دیگری نیز وابسته است: دسترسی به مواد اولیه، امکان فروش محصول، تأمین انرژی، بنابراین بنگاهها قرار نیست تمام هزینه بازسازی را در قالب وام بانکی دریافت کنند، بلکه باید بخشی از منابع را از طریق انتشار اوراق بدهی و ابزارهای بازار سرمایه تأمین کنند.
این مدل چند هدف را همزمان دنبال میکند. اول، منابع بانکی بهصورت هدفمندتر به نیازهای فوری و سرمایه در گردش بنگاهها اختصاص یابد. دوم، پروژههای بازسازی بزرگ که نیازمند منابع بلندمدتتری هستند، از ظرفیت سرمایهگذاران و بازار بدهی بهره ببرند. سوم، ریسک تأمین مالی میان بانکها، بازار سرمایه و خود بنگاه توزیع شود تا بار یک پروژه بزرگ بهطور کامل بر دوش یک بانک یا مجموعهای محدود از بانکها قرار نگیرد.
بازار سرمایه
از یک الزام تا ابزار بازسازی
ارجاع بنگاههای بزرگ به بازار سرمایه تنها یک محدودیت برای دریافت تسهیلات نیست و اگر با طراحی مناسب همراه شود، میتواند به ابزار بازسازی پایدارتر تبدیل شود. بنگاههایی که برنامه روشن برای احیای تولید، صورتهای مالی قابل اتکا، داراییهای قابل ارزشگذاری و چشمانداز فروش دارند، میتوانند از انتشار اوراق بدهی برای تأمین هزینه بازسازی استفاده کنند.
البته این مسیر بدون چالش نیست. انتشار اوراق نیازمند شفافیت اطلاعاتی، تعیین نرخ بازده، اخذ تضامین، رتبهبندی اعتباری و جلب اعتماد سرمایهگذاران است. یک بنگاه آسیبدیده باید بتواند نشان دهد منابع جذبشده چگونه صرف بازسازی میشود و پس از بازگشت به تولید، از چه محلی اصل و سود اوراق را بازپرداخت خواهد کرد.
به همین دلیل، نقش بانکها در این مدل حذف نمیشود، بلکه تغییر میکند. بانک میتواند به جای تأمین تمام منابع به شکل تسهیلات مستقیم، در قالب ضمانتنامه یا تعهدات بانکی، مسیر انتشار اوراق را برای بنگاه هموار کند. این شیوه، هم به شرکت امکان استفاده از منابع بازار سرمایه میدهد و هم نقش نظارتی بانک را در ارزیابی پروژه و مصرف منابع حفظ میکند.
برای ۵۱ بنگاه با خسارت یک تا کمتر از پنج همت نیز مدل ترکیبی در نظر گرفته شده است. در این سطح، سقف تسهیلات و تعهدات هر بنگاه باید از سوی بانک عامل تعیین شود و ضمانتنامههای بانکی عمدتاً به تأمین مالی از بازار سرمایه پیوند بخورد. این گروه از بنگاهها اگرچه در زمره اَبَربنگاهها نیستند، اما نیاز مالی بیش از ۱۰۷ همتی آنها نشان میدهد که نمیتوان بازسازیشان را صرفاً با منابع کوتاهمدت و محدود دنبال کرد.
واحدهای کوچک و متوسط
مسیر سریعتر برای حفظ اشتغال
در کنار بنگاههای بزرگ، بیش از سه هزار واحد با خسارت کمتر از یک همت قرار دارند که مجموع خسارت اعلامی آنها حدود ۷۸.۵ همت است. بیشترین تعداد این واحدها در بازه خسارت یک تا ۱۰ میلیارد تومان قرار دارند. تعداد بالای این بنگاهها نشان میدهد که اثر جنگ بر بدنه گستردهتری از کسبوکارها و واحدهای تولیدی نیز توزیع شده است.
تفاوت اصلی این گروه با بنگاههای بزرگ، در فوریت و مقیاس نیاز مالی است. بسیاری از واحدهای کوچکتر برای بازگشت به کار، بیش از هر چیز به سرمایه در گردش، جایگزینی تجهیزات محدود، خرید مواد اولیه، تعمیر محل تولید یا تأمین هزینههای جاری نیاز دارند.